
 首页

高力国际重磅发布《逆风而上:中美博弈和新冠疫情之下投资者增加中国房地产投资》2020投资者问卷调查专题报告,为投资者描绘出未来经济走势、投资策略与方向以及中国市场的机遇。投资者可以此为参考,调整资产配置和投资计划,更好地应对未来挑战。
2020年初的新冠疫情给全球经济带来挑战,加剧了全球经济的脆弱性,同时持续的中美博弈将重塑世界格局。中国在控制疫情中展现了优异的执行力,并在全球经济中率先反弹,体现了中国经济的韧性和活力。高力国际的本次投资调查对中国未来房地产的机遇和挑战提供一些展望与启示。
中国将引领全球经济反弹
大部分投资者担忧全球经济复苏及政治动荡,然而在回答“2020-2021年可能影响全球经济发展的主要趋势”和“影响全球经济走势最关键因素”,中国将引领全球经济反弹是其中最为乐观的因素,并且排名靠前,中国经济的韧性表现给中国房地产市场带来机遇。
避险情绪提升
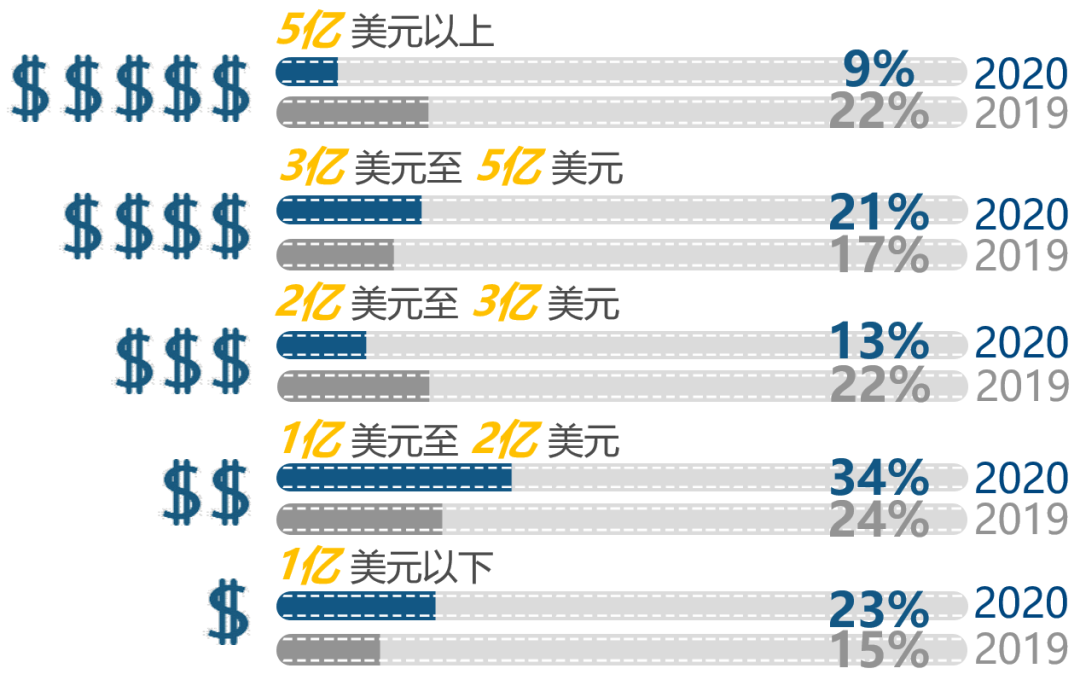
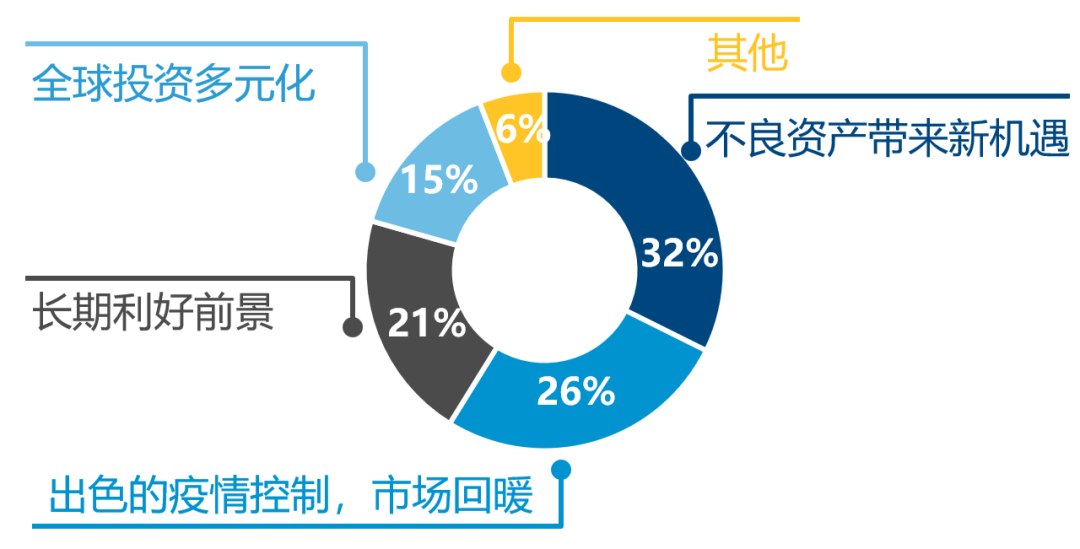
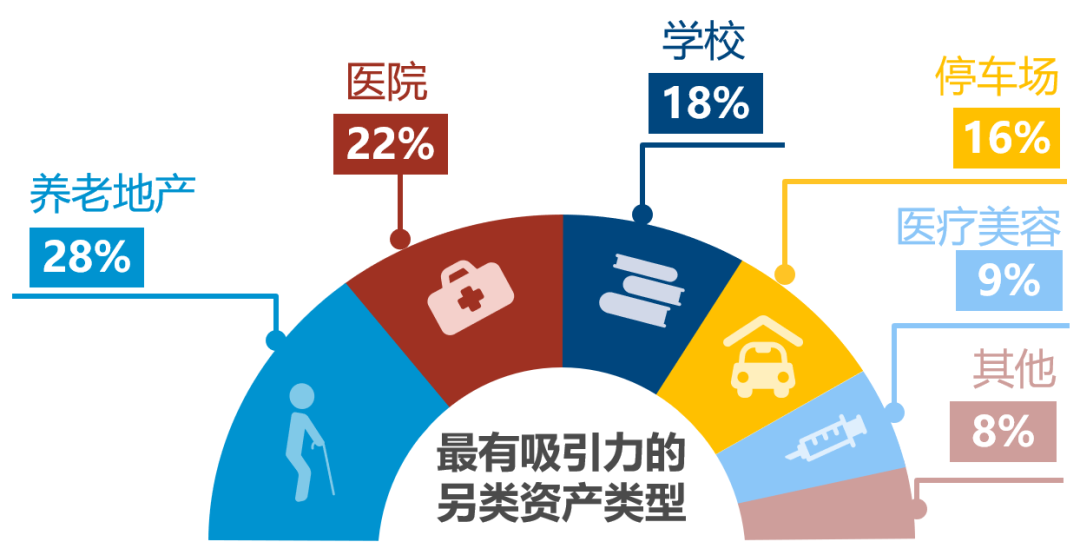
调研的结果显示投资者希望通过降低总投资金额以降低风险。同时投资者更倾向于通过分散投资来降低整体风险,例如投资标的多元化,以及选择另类资产,例如养老地产,医院,学校,停车场等,降低组合的风险暴露。
篇章<1>:穿越危机
中美博弈及新冠疫情重塑世界格局
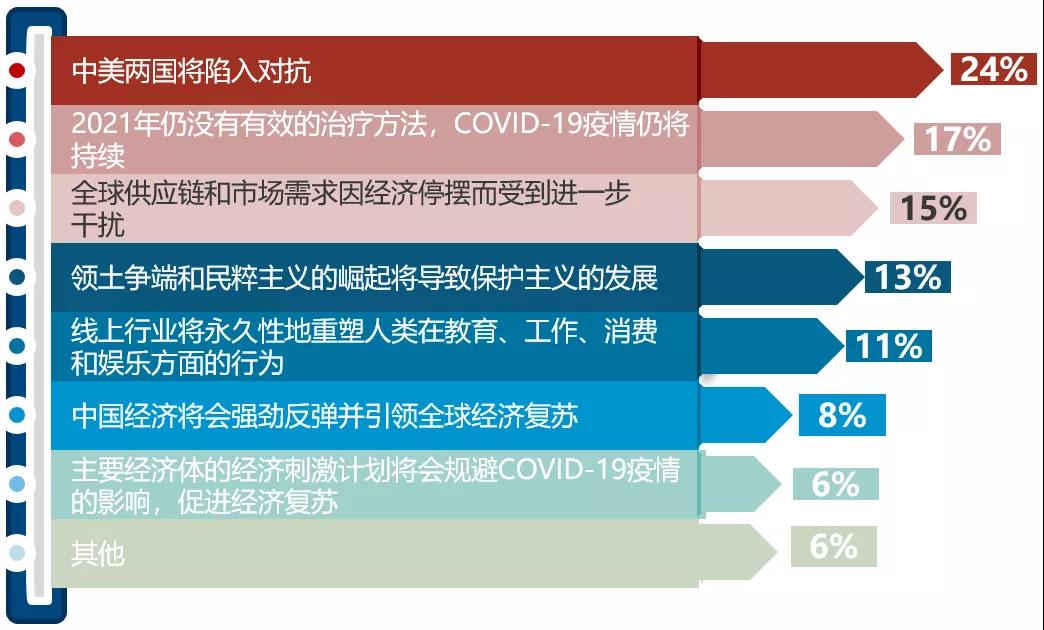
Q1
2020-2021年可能定义或塑造世界的主要趋势包括什么?
Q2
2020-2021年影响全球经济走势最关键的因素是什么?
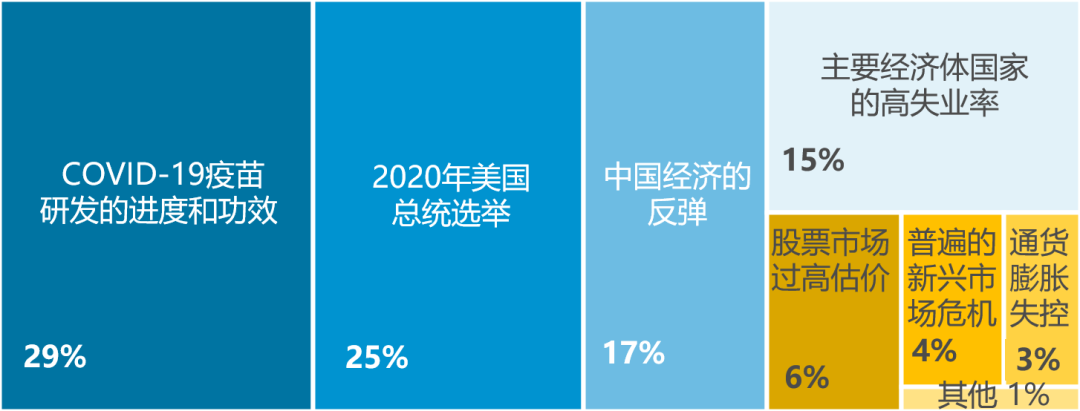
国际环境的不确定性成为投资者主要顾虑
Q3
2020-2021年及以后,中国经济发展的主要担忧是什么?
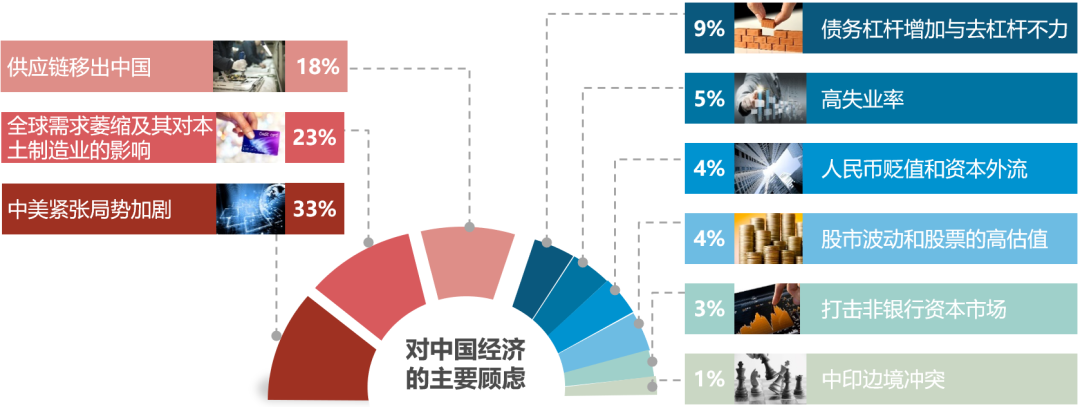
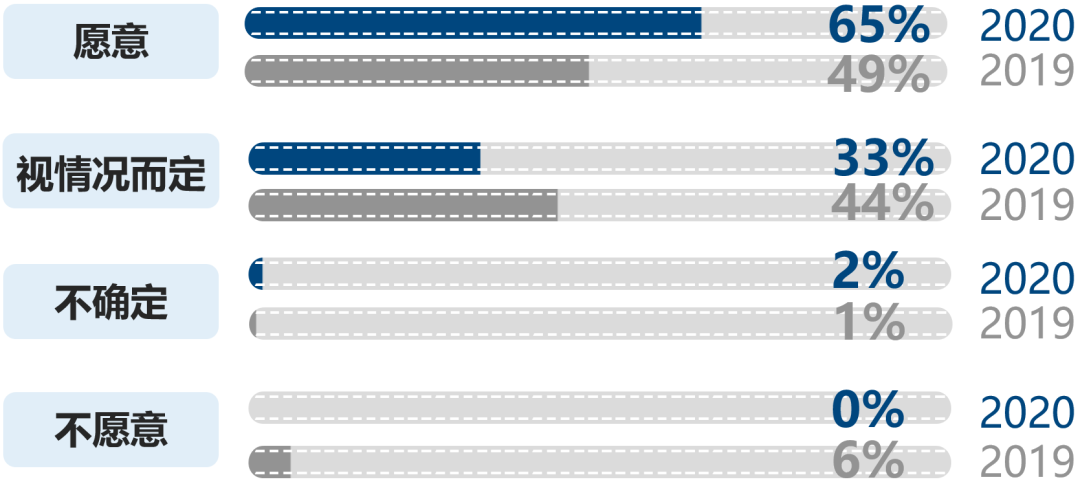
中国经济快速复苏提升投资者投资意愿
Q4
您是否愿意在今年增加对中国房地产市场的投资?
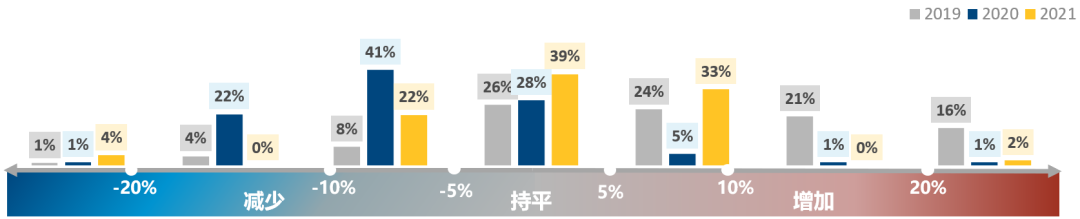
中国房地产市场保持韧性
Q5
与前一年相比,您认为今年中国整体商业地产预期价格分别会有多少增长?
2019年仅有13%的投资者预计房地产市场的资产价格将同比下降,然而到了2020年该比例上升到了64%。同时,认为资产价格将在年内同比上涨超过5%的受访者有明显的下降,由2019年的61%下降至2020年的7%。而投资者在2021年恢复信心,保持乐观态度的受访者上升至35%。除此之外,预期2021年资产价格将会同比持平的受访者也明显上升。
避险情绪提升相比去年小额投资更受欢迎
Q6
您在中国的投资的期望投资总额是多少?
Q7
您计划在中国的投资额增长的主要原因是什么?
篇章<2>:高瞻远瞩
投资者对中国经济长期增长充满信心
Q8
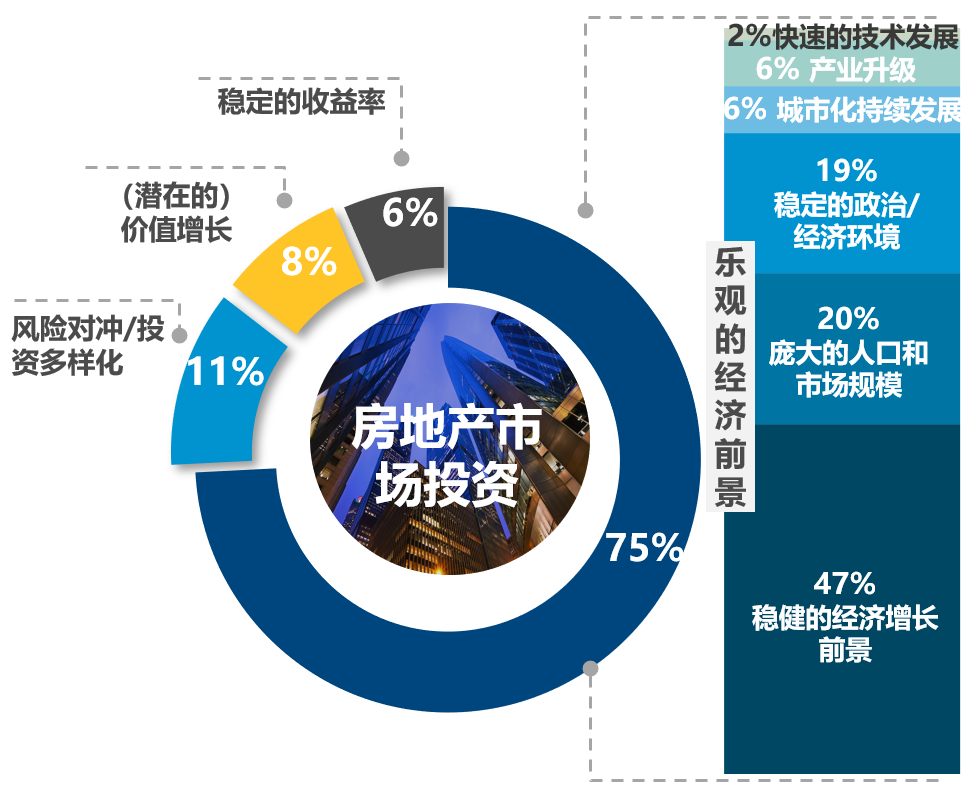
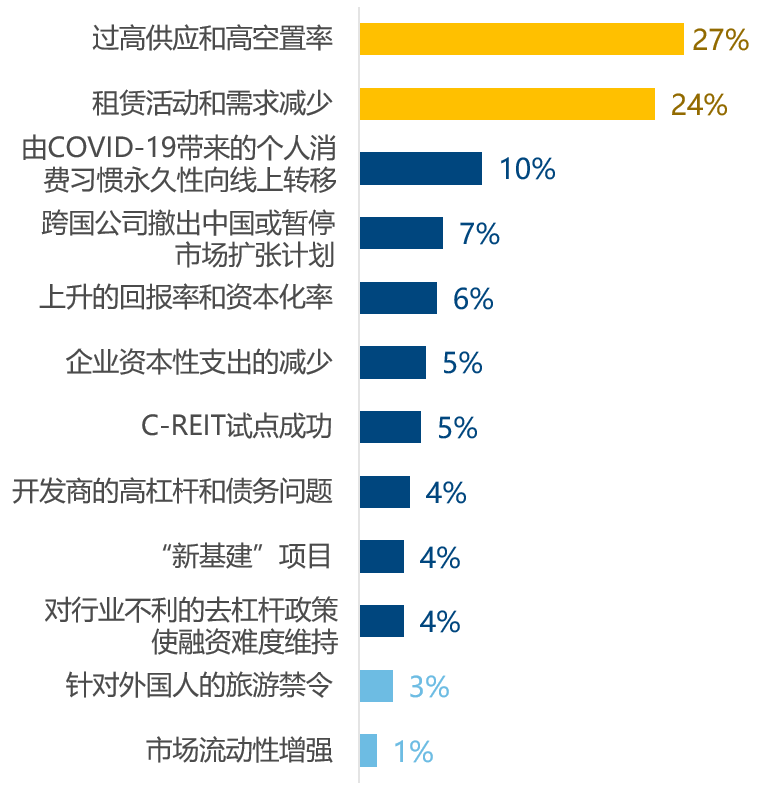
中国房地产投资市场最具吸引力和最不具吸引力的因素分别是什么?
中国房地产投资市场最具吸引力的因素
中国商业地产市场最不具吸引力的因素
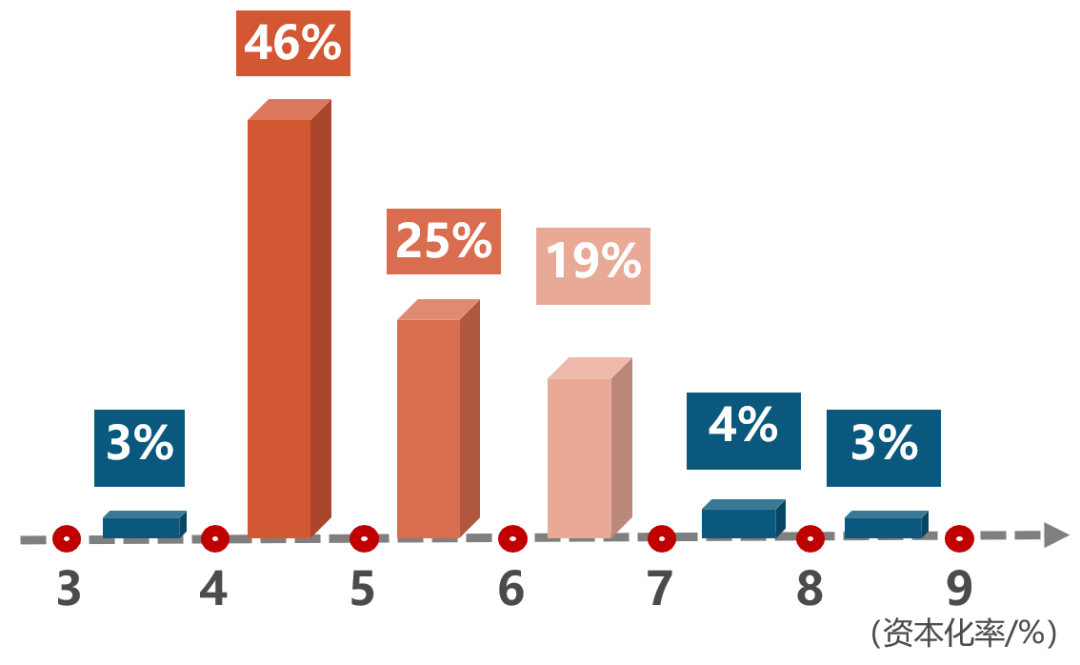
长期资本化率保持在4%-7%
Q9
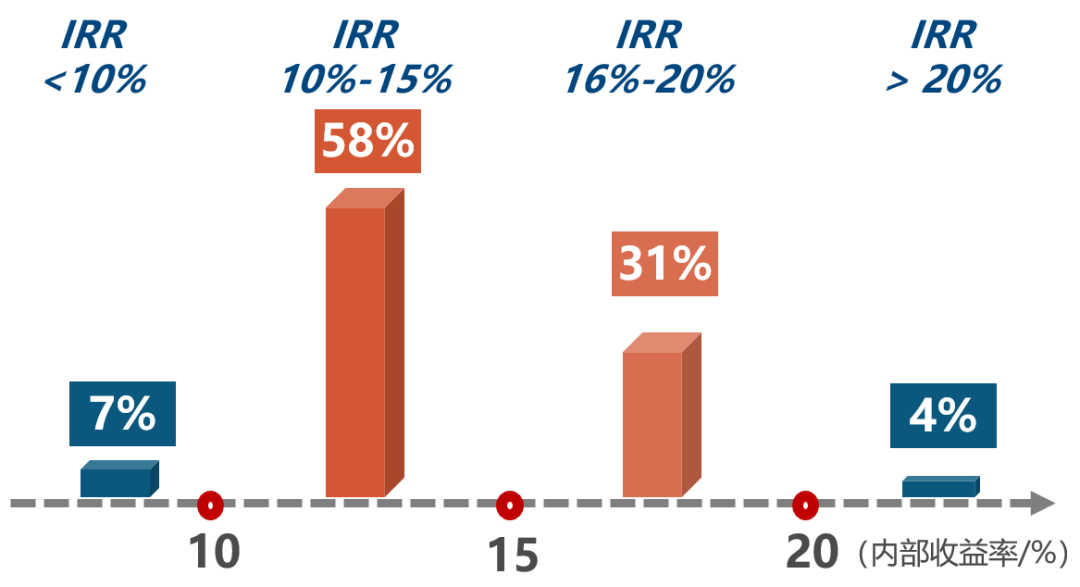
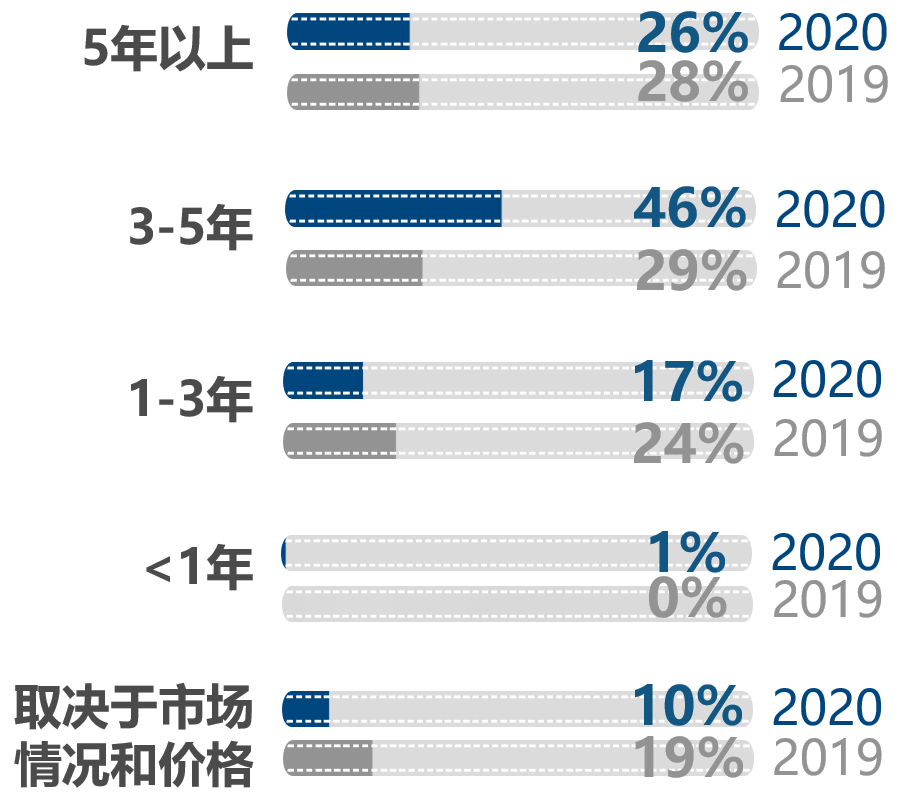
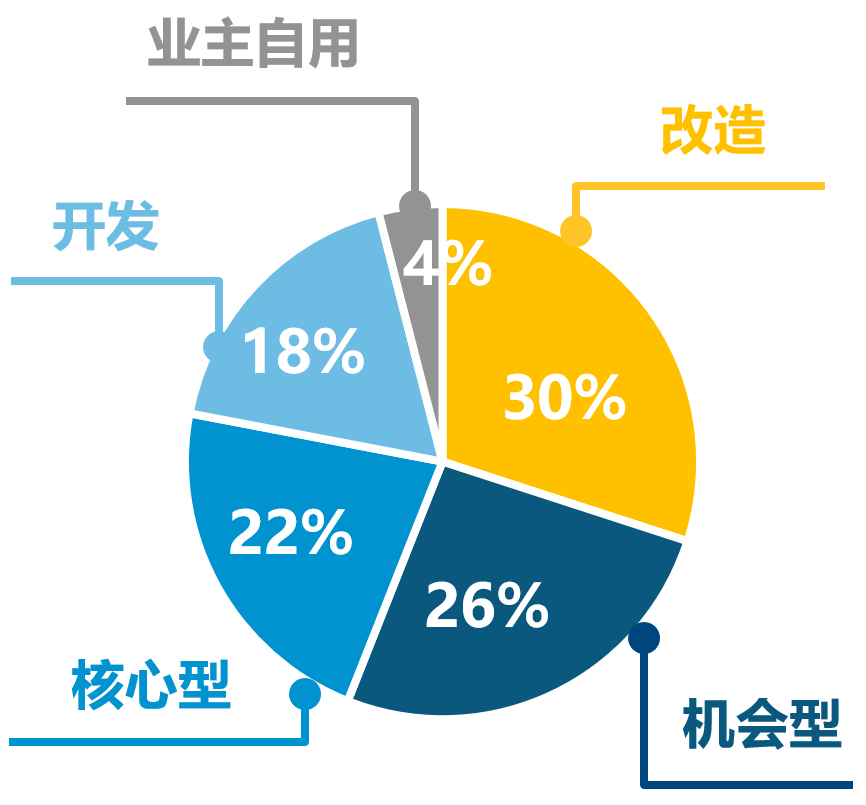
当您在投资中国房地产市场时,您期望的资本化率、持有时间,内部收益率(IRR)和资产的主要投资方向分别是多少?
中国境内长期资产投资的预期资本化率
中国境内资产投资的内部收益率期望值
中国境内资产投资的预期持有时间
中国境内资产主要的投资方向
篇章<3>:伺机而动
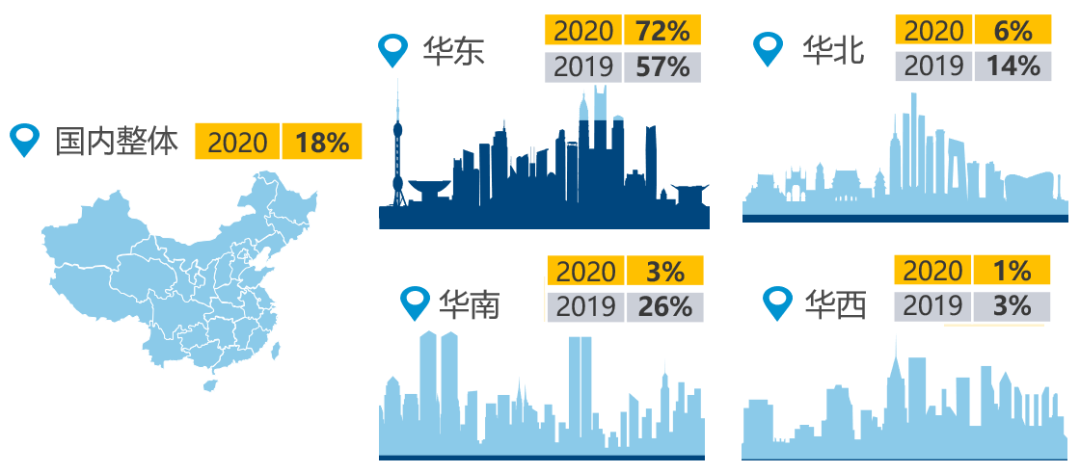
华东地区连续两年成为最受欢迎的投资地点
Q10
中国最适合投资的区域有哪些?
由于物流地产和产业地产是全国布局,本年度新增“国内整体”选项以更好反映这两类地产偏好,2020年考虑在全国范围内投资的投资者达到18%。
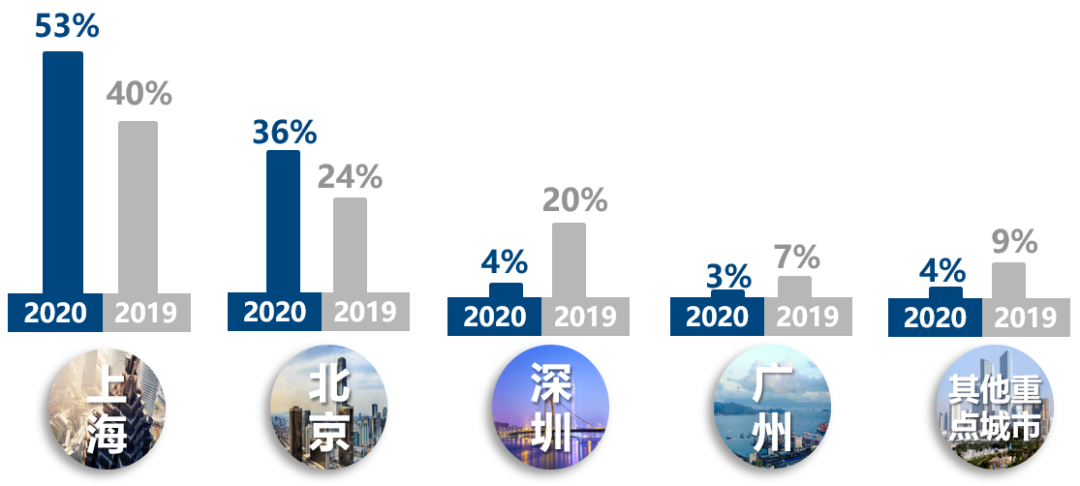
北京和上海投资意愿提升,深圳和广州投资意愿下降
Q11
中国最具吸引力的投资城市
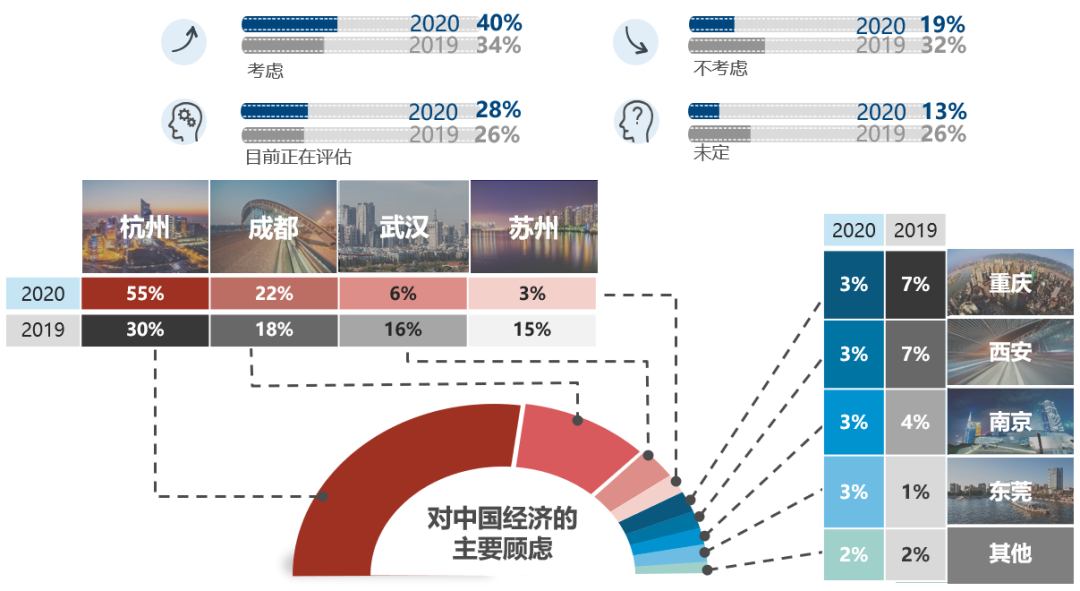
杭州和成都的投资关注度显著提升
Q12
是否考虑加大对中国非一线城市的投资与最具投资吸引力的非一线城市?
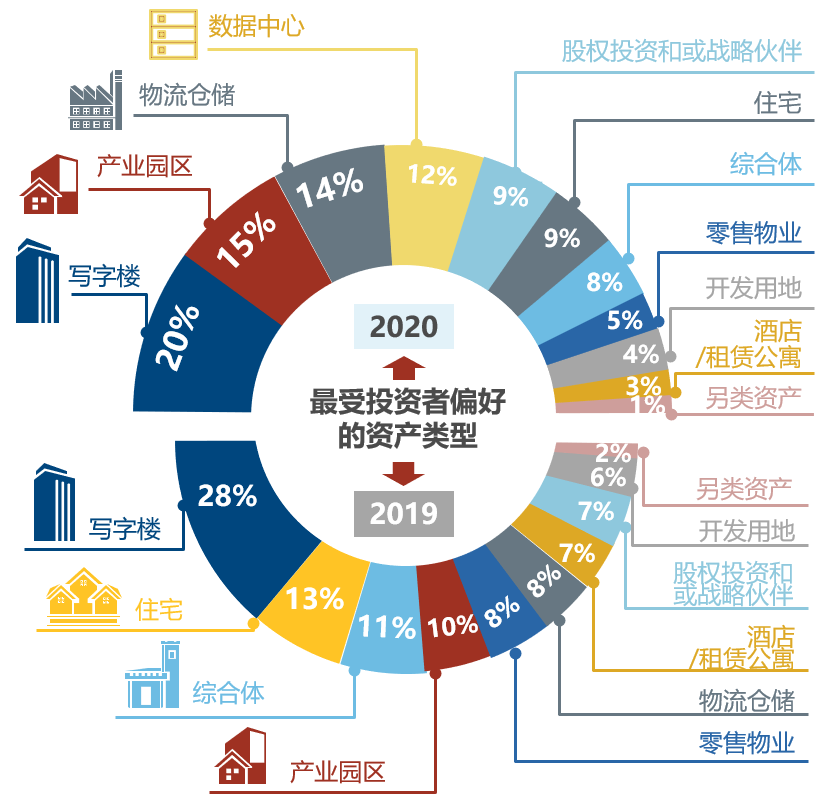
产业园、物流地产和数据中心成为今年热门投资标的
Q13
您在2020年主要投资哪种类型的资产?
Q14
另类资产中,对您来说最具吸引力的资产类型是什么?
Q15
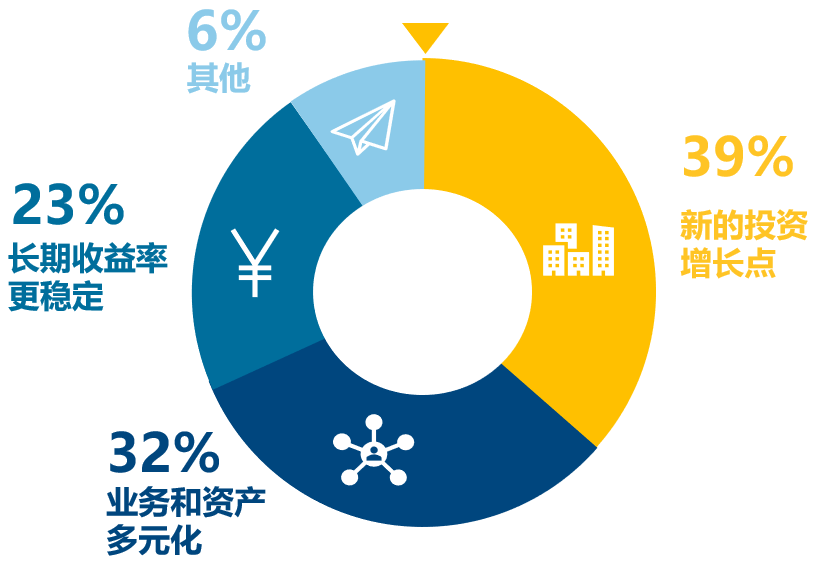
您在2020年计划进行另类资产投资的主要原因是什么?
篇章<4>:政策保持定力
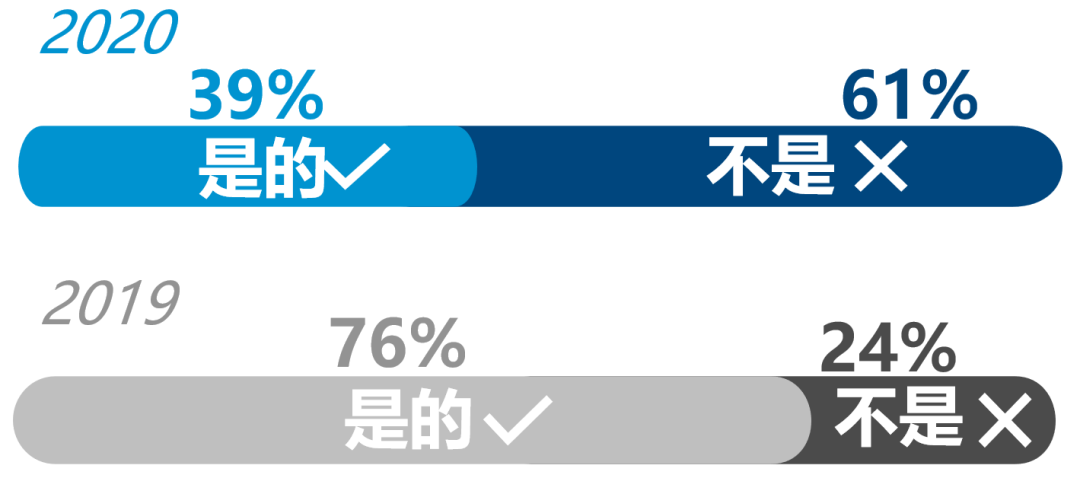
中国政府通过房地产刺激经济的可能性较低
Q16
2020年中国是否会出台更多利好政策?
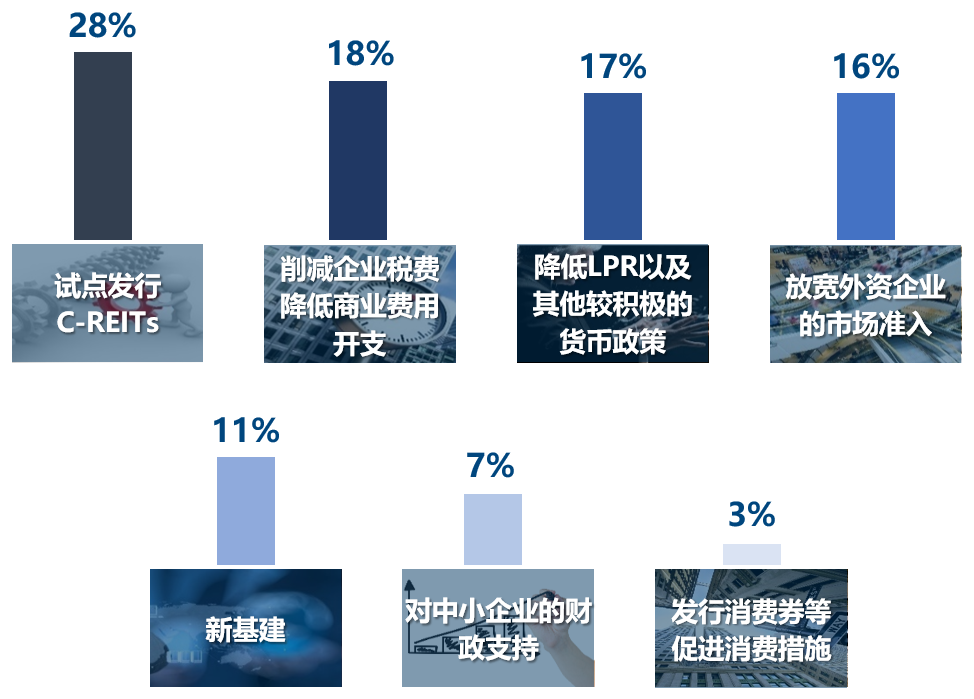
REITs:寄予重望
Q17
您认为有助于商业地产发展的有利政策有哪些?
Q18
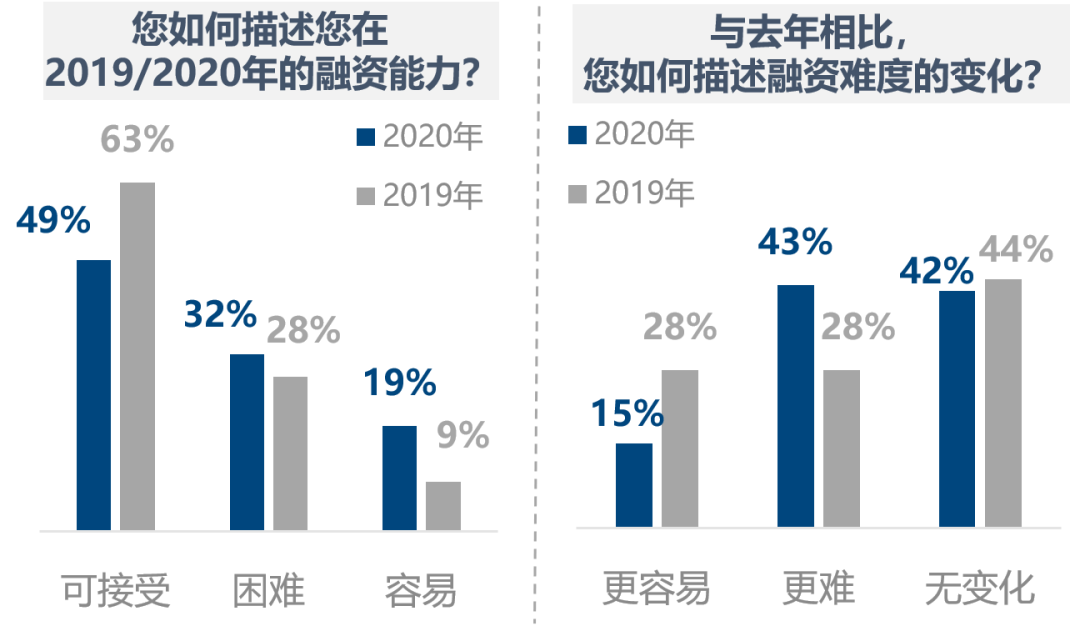
您如何描述您在2020年的融资能力?
中国市场投资人的融资能力
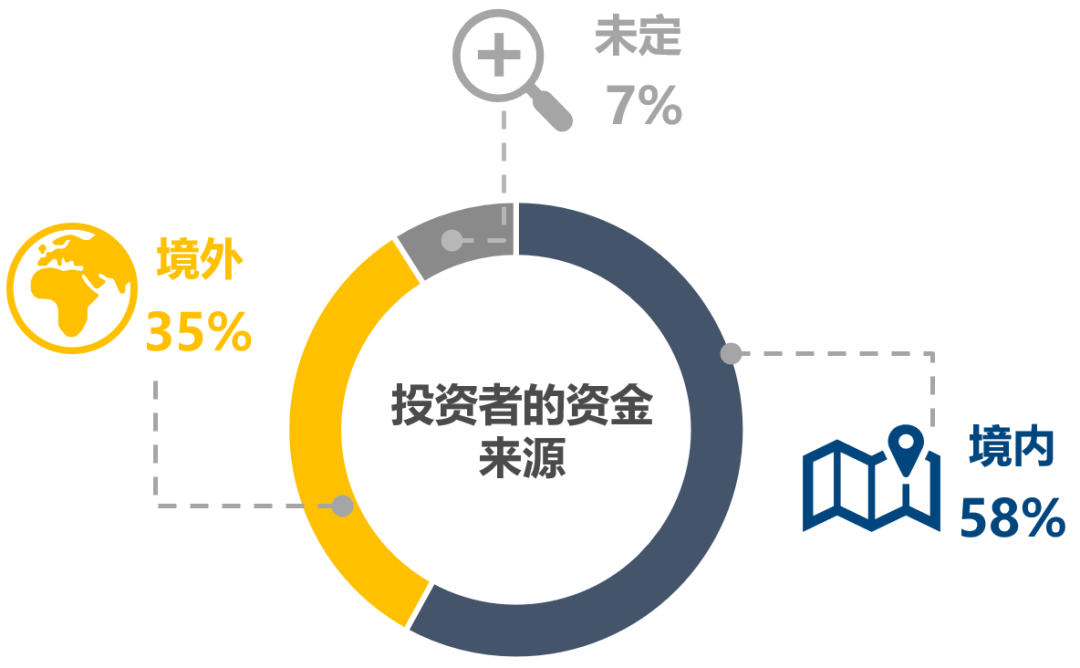
中国市场的资金来源
保险公司积极入市
Q19
您在2020年将主要使用哪些类型的投资工具来筹集资金?
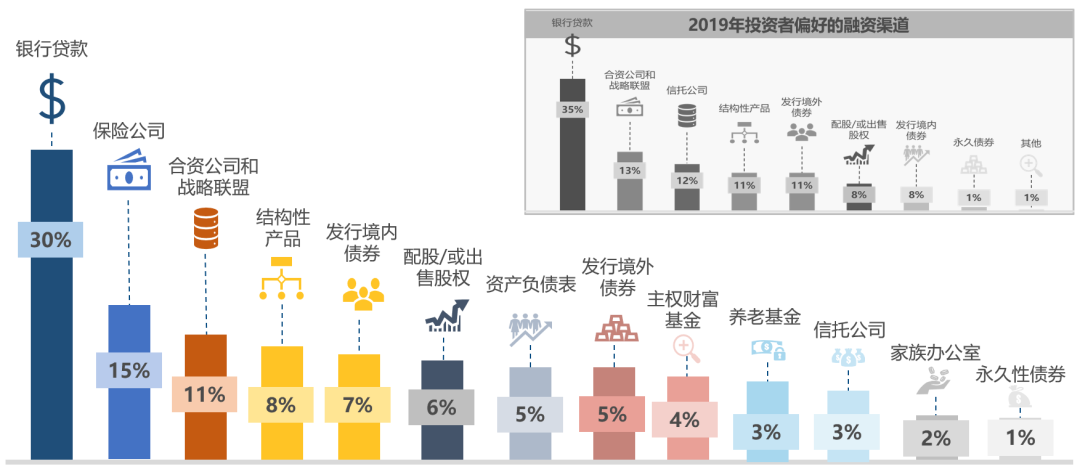
以上数据均来自高力国际
中国商业地产投资市场总结与建议
机遇
增长:
-
IMF预计,2020年中国是唯一保持GDP正增长的主要经济体
-
全球货币政策宽松:低利率即充足的流动性
-
新基建为中国带来的机遇
-
中国REITs元年下工业地产机遇(产业园、物流仓储和数据中心)
需求:
-
一线城市的稳定需求
-
非一线城市需求分化加大,拥有区位优势及发展潜力的城市更受欢迎
价格:
-
近期资产价格下行压力
-
中国经济长期向好,人民币升值让长期持有中国资产有升值空间
挑战
国际:
-
2020年全球GDP负增长
-
发达经济体就业恢复缓慢
-
债务过度致使全球经济脆弱
-
贫富差距加大
中国:
-
中美贸易战
-
中国宏观杠杆率维持高位
-
经济与国内消费放缓
-
资本流动控制
建议
开发商:
-
持续聚焦中国一线城市的同时,可关注政府支持下,新兴城市的长期发展潜力与机遇
-
产业园、物流仓储、数据中心、写字楼是主要投资物业类型
-
另类资产中的养老地产、医院、学校及停车场等避险类资产能够提供一定的风险分散,并为投资者带来新的增长点
-
并购重组机会显现,新冠疫情和政策监管给予大型开发商兼并收购的机会并扩大市场份额
投资者:
-
投资中国以获取其长期回报,并规避短期不确定性
-
中国的进一步开放将提供新的机遇
-
中国大力发展科技带来的机遇,例如5G,集成电路,工业互联及物联网应用等
-
同时关注一线城市的稳定性,非一线城市由于疫情带来的窗口机会
-
全球货币宽松,利率长期下行,中长期资产价格上涨,目前是买入资产的好时机
观望者:
-
新冠疫情创造了更有利的谈判条件和价格,并有机会获取更优质的物业
-
不良资产投资机遇提升
-
资金短缺的开发商或资产所有者可能在定价上更加灵活
-
另类资产如养老地产,医院,学校和停车场能提供新的增长点,并通过资产分散降低组合整体风险
 分享文章
 返回列表