
 首页

两会明确提出“解决好大城市住房突出问题,通过增加土地供应、安排专项资金、集中建设等办法,切实增加保障性租赁住房和共有产权住房供给”。
这也是时隔三年,两会再提“租赁”,未来如何通过增加土地供给增加租赁住房供应,是否又有迹可循呢?
其实早在2020年底,中央经济工作会议便首提“单列租赁住房用地计划”, 而今年2月自然资源部更明确了落实方向,要求“城区人口大于100万的大城市单列租赁住房用地计划”。
我们认为该政策是解决大城市住房问题的重要举措,值得重点关注。单列租赁用地只是第一步,怎么组织运营好,值得更深入探讨。
珠玉在前,有上海试点4年经验可供借鉴。
一、租赁用地有哪些政策要求?
上海在十三五规划已“单列租赁用地计划”,2017年试水租赁用地供应至今,已完成152幅租赁土地供应。
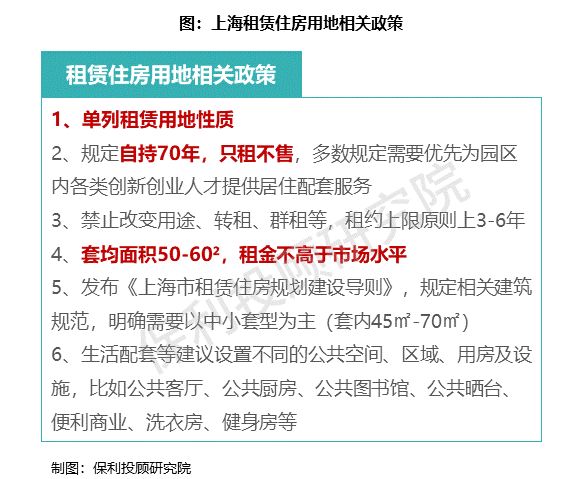
梳理各类土地公告和相应的配套政策,我们发现上海政府在供地时单列了“租赁住房”的用地性质(以下简称R4),出让地价约为同期同片区宅地的20%左右,但附加条件较为苛刻,如规定“自持70年”,“只租不售”等;
同时多数土地规定需要优先为园区内各类创新创业人才提供居住配套服务,对地块打造产品的面积、套数、公共区域及生活配套等均有一定要求。
二、是否会挤占普通住宅供应?
从目前上海试点4年的经验来看,R4用地供应并未挤占普通商品住宅用地供应。2017年上海首次供应R4至今,R4占住宅用地规模的30%左右,近3年供地建面维持250万㎡量级,普通商品住宅用地供地规模则从311万㎡攀升至839万㎡。
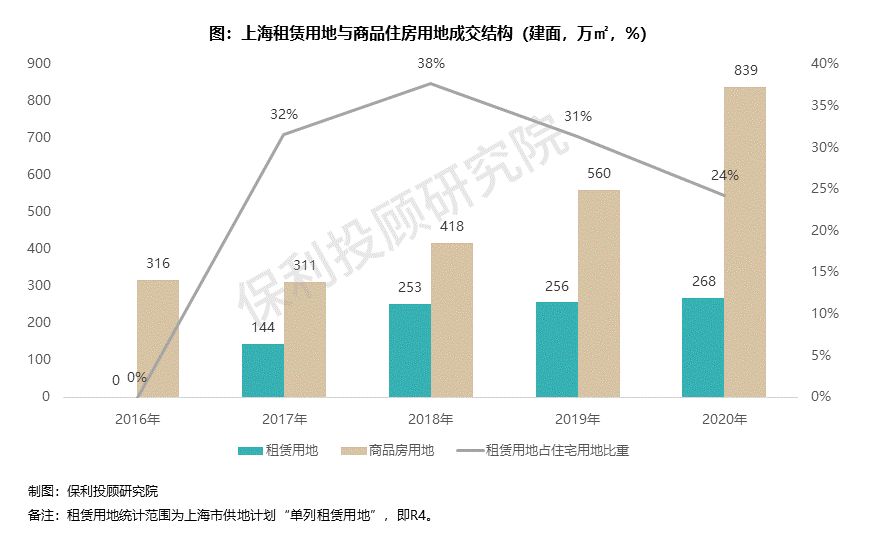
在维持不减少普通商品住宅用地供应的情况下,上海新增的租赁用地供应是怎么来的呢?
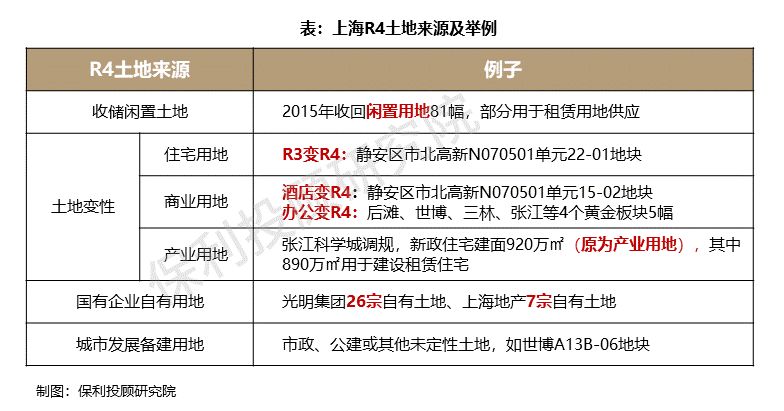
我们仔细梳理后发现,上海R4用地主要来自收储的闲置土地、现有土地调规变性、国企自有用地及城市发展备建用地等。
从上海的经验来看,多数大城市都可以通过土地利用的腾挪,将原先规划为普通住宅、商业等土地用于租赁住房;而用地紧张的深圳,更大的可能是学习张江科学城的经验,在产业发展用地和居住配套之间做平衡选择。
三、应该采取何种供地策略?
通过梳理,我们发现上海50%租赁用地分布在核心城区地铁沿线,而且主要分布在产业、居住人口集中,租赁住房供应短缺的区域。
超50%分布在核心城区地铁沿线
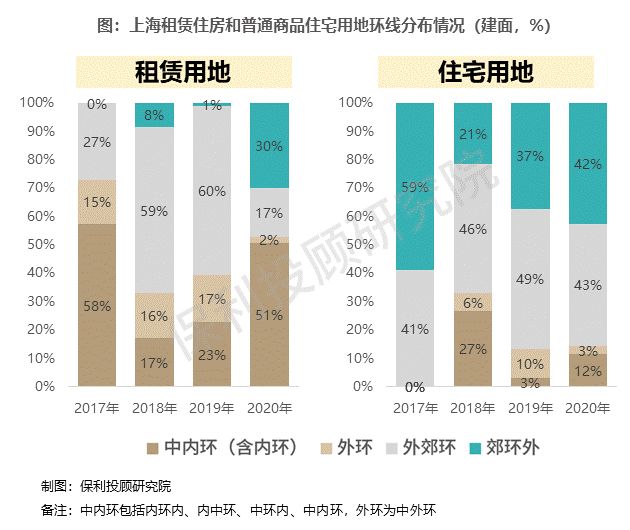
从租赁用地的供应分布来看,属于城市核心区中内环、中外环等占比高达50%,地段成熟且多分布在产业园区或者中心区写字楼密集地带,90%以上在地铁半径1-2KM内,交通便利,且周边5KM内商业、医疗的配套成熟。
而同期上海的商品住宅用地,70-80%集中在外郊环和郊环外,与租赁用地形成了“中心-外围”的格局,通过租赁解决中心城区高密度人口的住房需求,有效引导购房需求向郊区转移。
集中在租赁人口密集、供应短缺区域
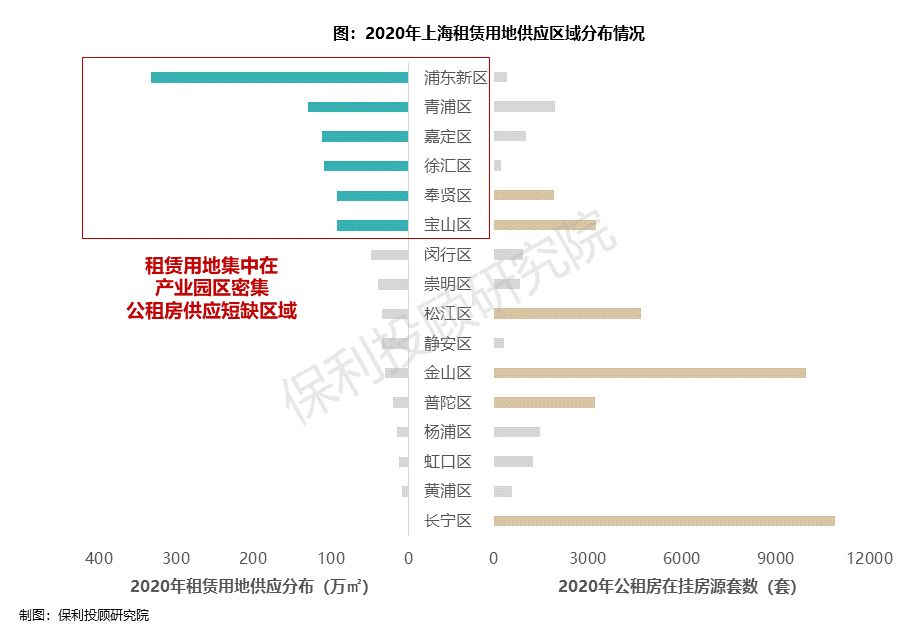
上海市通过匹配各行政区供需情况,根绝各区域产业租赁人口的密集程度及租赁房源供应的短缺程度,有针对性地进行供应租赁用地,覆盖全市各大小产业园区超30个,较为集中的是中心城区滨江商务区、张江高科、紫竹高科、市北高新、莘庄、漕河泾经开、康桥工业及医学园区和大虹桥商务区等。
四、哪些企业会青睐租赁用地?
国家队、实业公司聚焦产业园区,品牌房企瞄准核心地段三亩地。
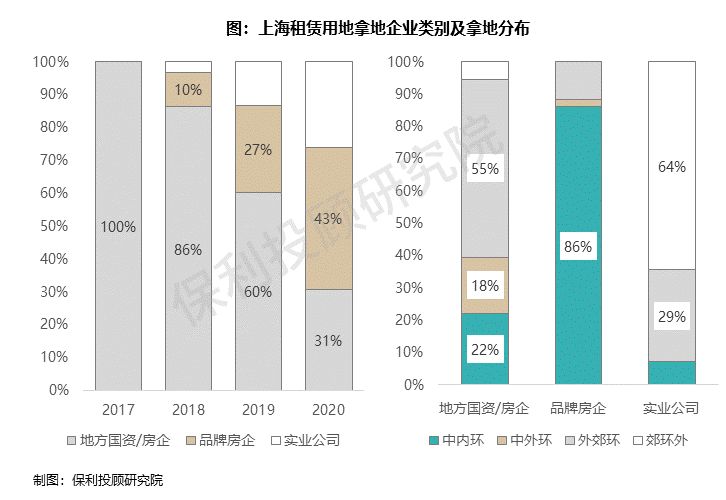
R4用地推出初期,以地方国资背景的企业和房企为主,后期华润、中海等品牌开发商逐步入局,2020年成交占比已达43%。
从拿地分布看,品牌房企85%的土地位于中内环等城市核心地段,地方国企主要为产业园区提供居住配套,如实业公司(网易、华为等)则更倾向于做员工宿舍。
五、R4项目集中入市有何影响?
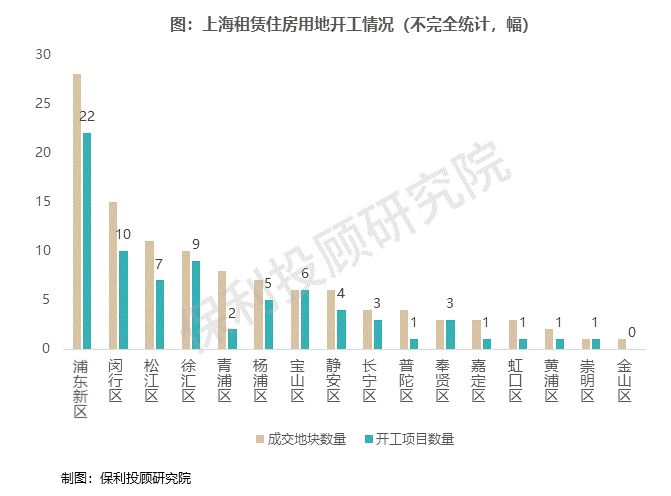
据不完全统计,上海租赁用地开工约76个,暂无项目入市。从施工进度来看,浦东新区的“张江纳仕国际社区”和嘉定新城“嘉荷新苑”可能率先在下半年入市,预计2020年将成为租赁土地入市密集期。
从现有项目看,多数项目要求以中小套型为主(套内45-70㎡),与市面上主流长租公寓面积(套内15-45㎡)形成区隔。如若套均月租金水平与长租公寓相仿,租赁用地密集入市可能会对同片区的长租公寓市场造成一定冲击。
另一方面,由于租赁租房在面积和租金定位为过渡性需求,未来各项目集中入市将为市场提供大量优质租赁住房,可以从供应端延缓居民首次购房时间,进一步缓解上海市场的供需矛盾。
小结
从上海的供地经验来看,政府通过收储闲置用地、土地变性等多举措增加租赁住房用地供应,并未挤占普通商品住房供应,当对政府财政收入、精准研判区域租赁需求、后期运营等提出了更大的挑战。
当前国家大力推行租赁住房建设,要求主要城市单列租赁住房用地计划,租赁市场即将面临更深层次的供给侧改革,助力大城市解决住房问题。
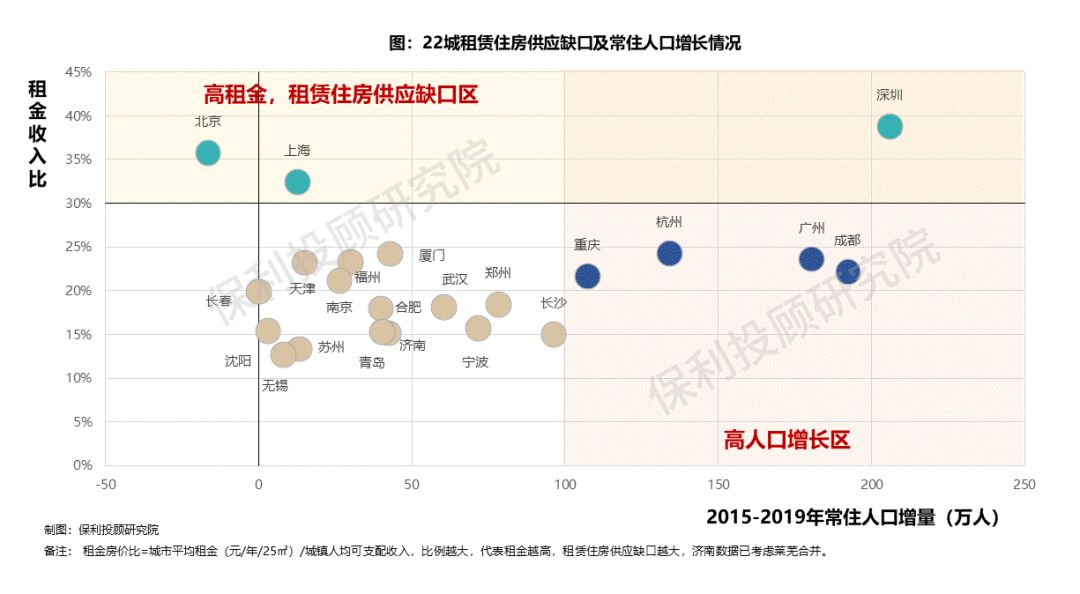
根据目前政策导向,北京、深圳等租赁住房供应短缺的高租金城市、广杭成渝等常住人口增长过快城市可能跟进执行。
 分享文章
 返回列表