
 首页

近期,持续有报道传出各地银保监密集部署经营贷违规流入楼市的排查行动,部分购房者被银行抽贷、拒贷,引发市场关注。
那么,针对部分个人违规将经营贷等资金投向房地产的行为,监管的思路、侧重点及未来影响是怎样的?
一、经营贷监管历程回顾
经营贷违规用于房贷的监管最初是2020年4月开始的,但引发密集监管是2021年3月后。整体看分为3个阶段:
第一阶段以存量监管为主,排查出少量违规情况。排查自2020年4月由深圳开始,以银行业自我排查为主;2021年1月起城市扩围,排查机构由银行转变为银保监核查组进驻,排查贷款范围扩大。
第二阶段重点把控经营贷贷前审批,要求严控违规流入楼市的增量。一线及热点城市均已出台相关要求,排查范围继续扩大,首付款来源被监管,居民贷款融资口径收紧。
第三阶段开启部委牵头合作的全国层面排查,重点排查经营贷信贷资金用途,经营贷监管全面趋严。
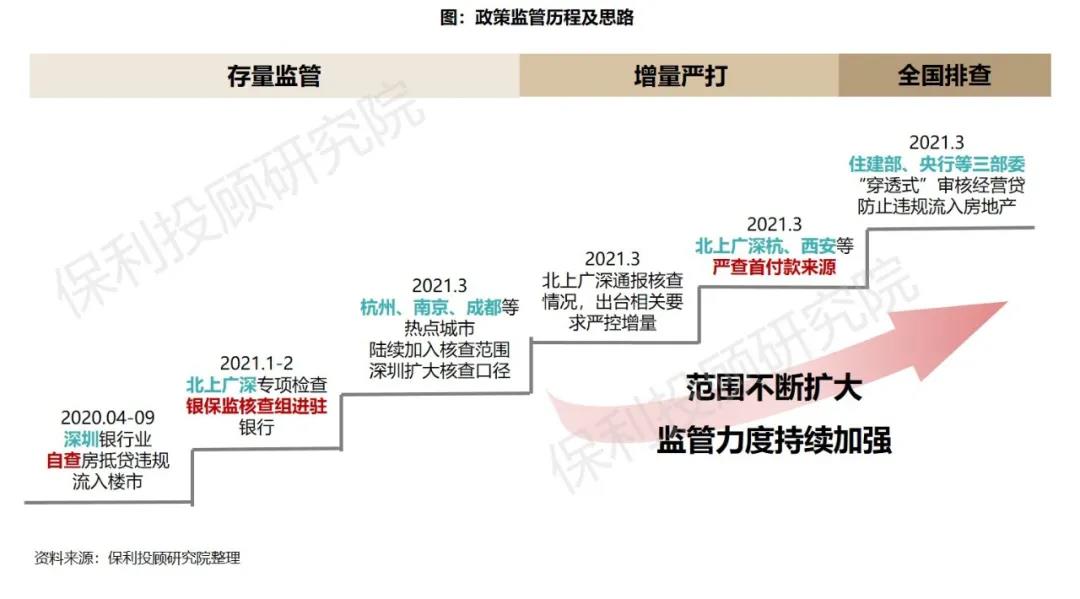
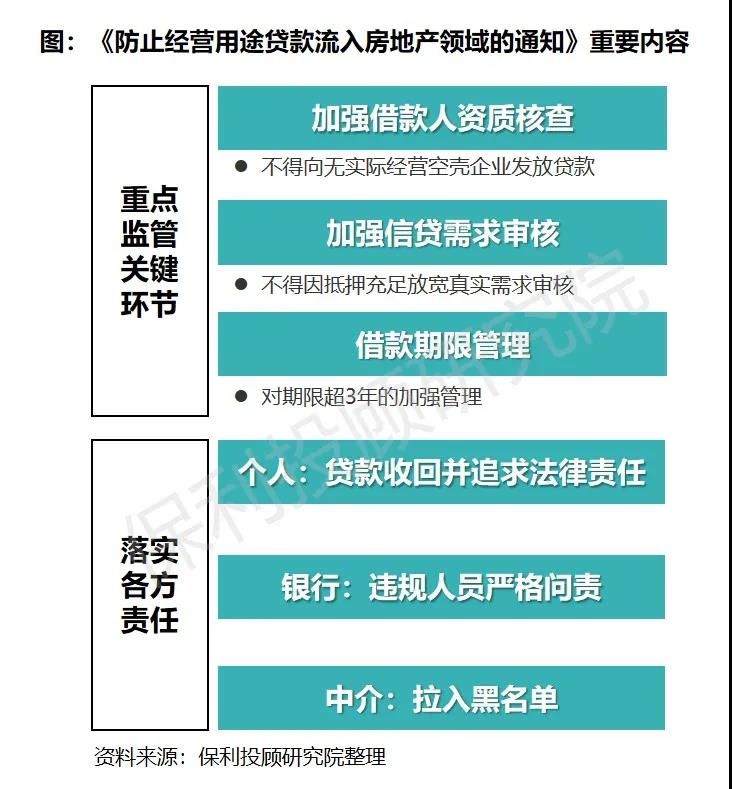
全国排查由银保监会、住建部、央行三部委联合开启,通过重点监管关键环节,强化经营贷信贷资金用途管理,并明确各方责任。
个人通过注册企业“套取”经营贷所注册的公司,通常无实际经营业务,也无相关流水匹配,同时所需抵押贷年限通常较长,超过正常经营所需贷款年限。这次全国层面的监管正是打在经营贷“套取”房贷的“七寸”上。
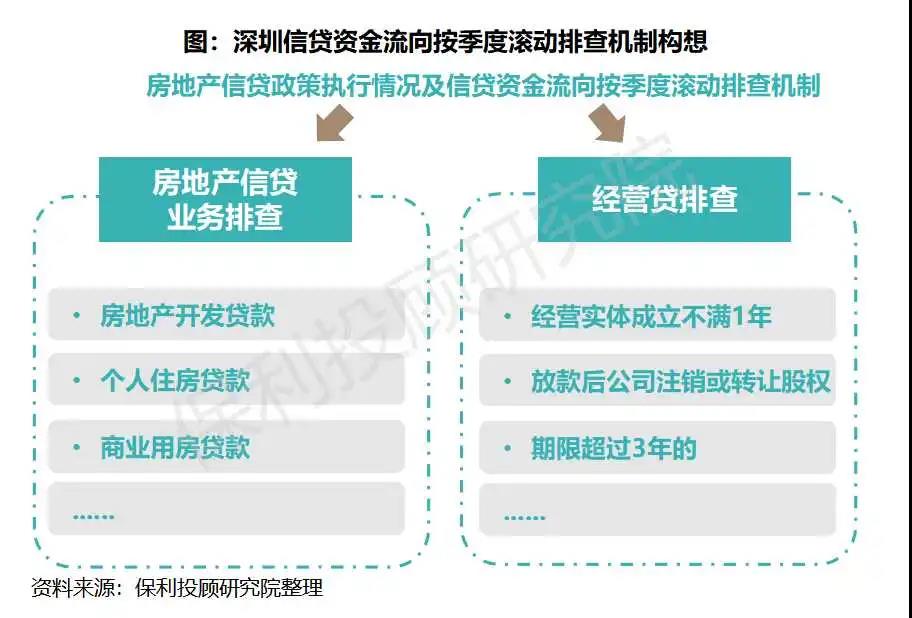
三部委政策出台后,最先引发本轮监管的深圳称将建立“房地产信贷政策执行情况及信贷资金流向按季度滚动排查机制”,未来强化经营贷信贷资金用途管理可能常态化。
二、经营贷从严监管深层原因
为何监管对经营贷违规流入房地产的打击力度如此之大?
1
与我国居民的杠杆率上升较快有关
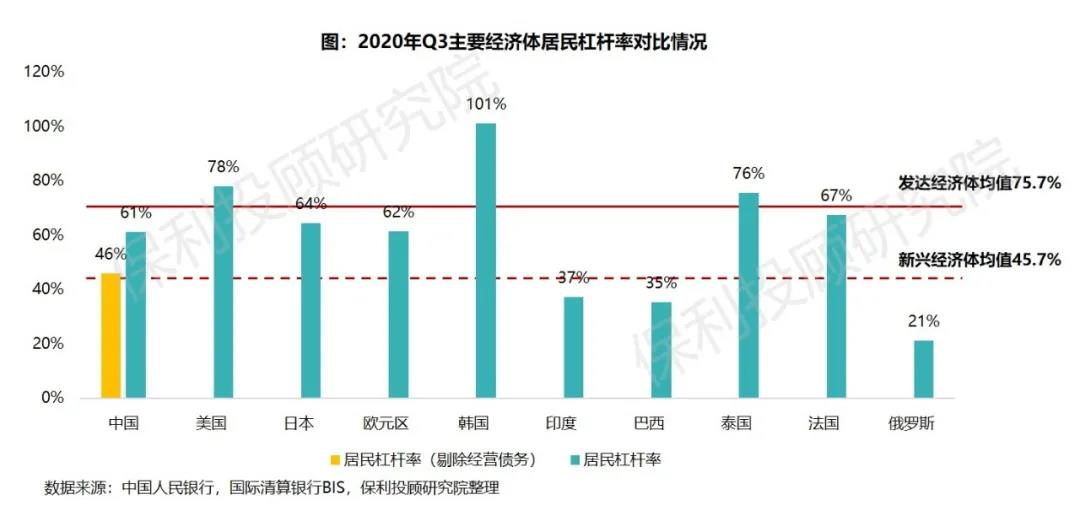
我国居民杠杆率61%,高于新型经济体均值,接近日本、欧元区居民杠杆率水平。若剔除经营债务,居民杠杆率46%。
央行指出,要客观甄别、合理评估居民杠杆率。消费性居民债务过高将透支未来的消费能力,而经营性居民债务实质类似于企业债务,既可以创造偿债收入,又能够通过提供就业支持消费。当前居民杠杆率仍处于合理水平,但上升的宏观空间不大,相关风险,特别是用于消费居民债务风险值得关注。
2
存在窗口期政策套利空间
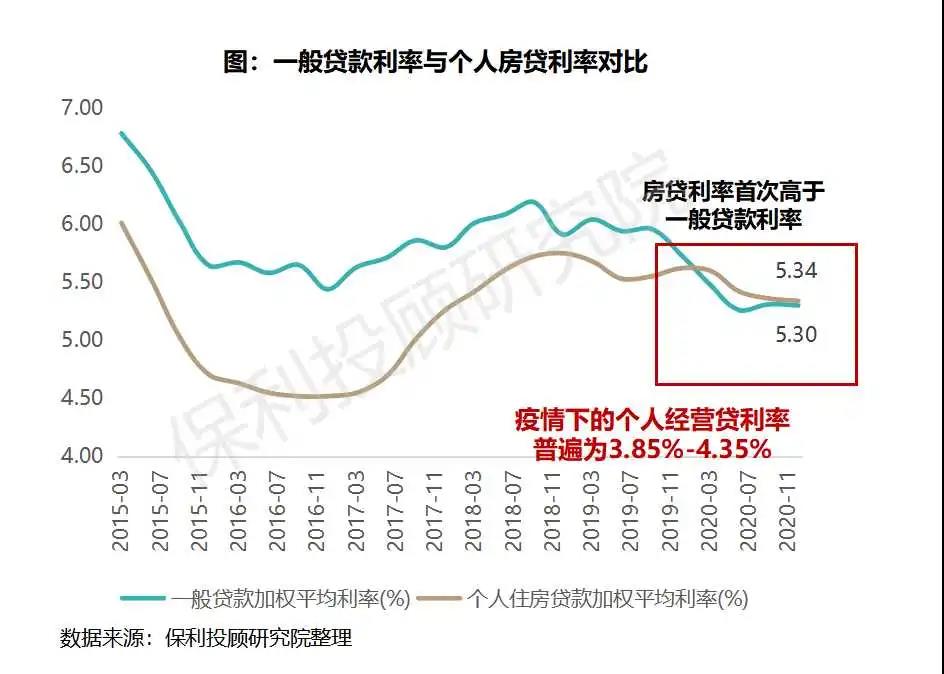
2020年疫情后得益于政策利好,货币合理宽裕,为扶持中小企业度过难关,一般贷款利率更是首次低于房贷利率,个人经营贷款利率3.85%-4.35%,与房贷利率(5.34%)存在套利空间。
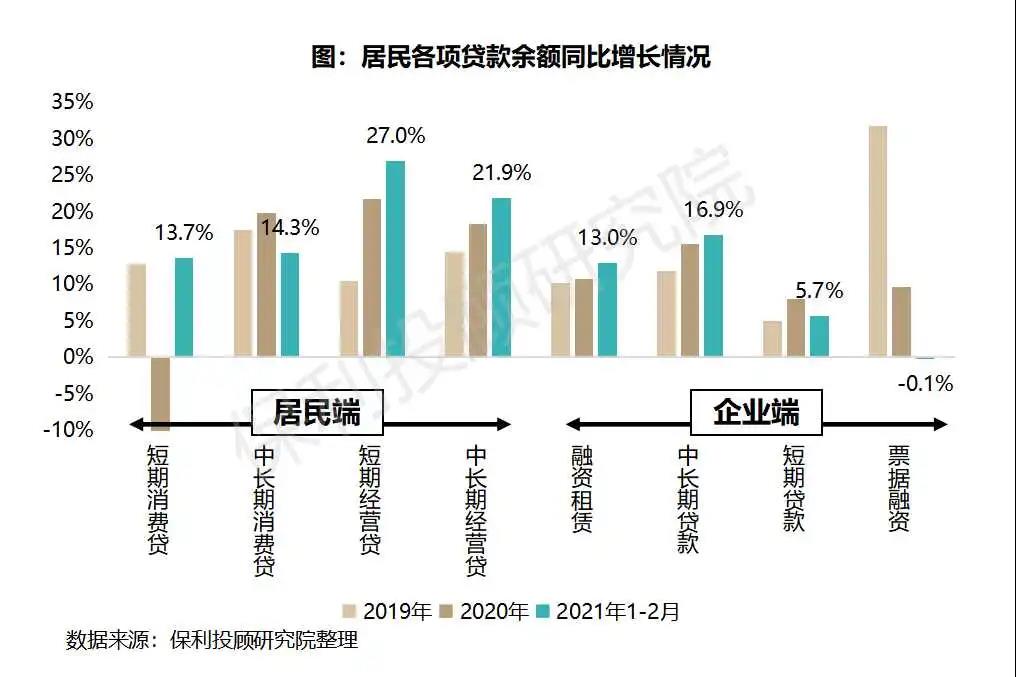
政策利好下居民经营类贷款增长规模高于居民消费类贷款、企业经营贷款。2021年1-2月,居民短期经营贷同比增长27%、长期经营贷同比增长21.9%,较疫情前多增16.5%、7.5%。
3
消费、经营贷增速与实际出现偏离
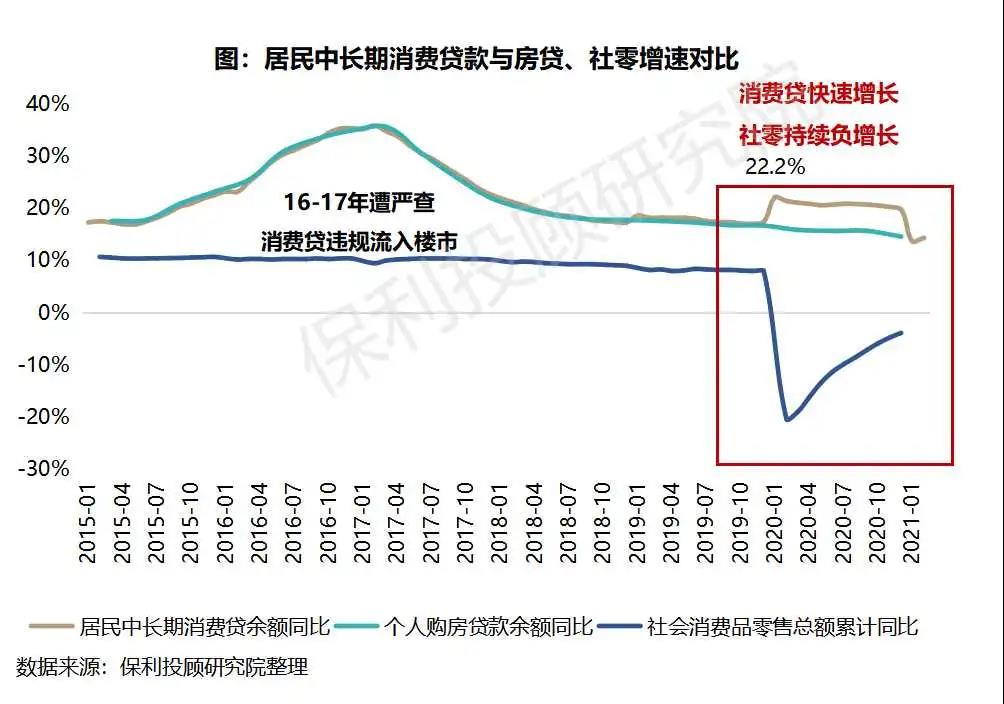
近期中长期消费贷、经营贷等增速与实际运用出现了一定偏离。新增居民中长期消费贷从16.7%增至22.2%,而代表居民消费的社零指标负增长,消费贷增长并未促进消费增长。
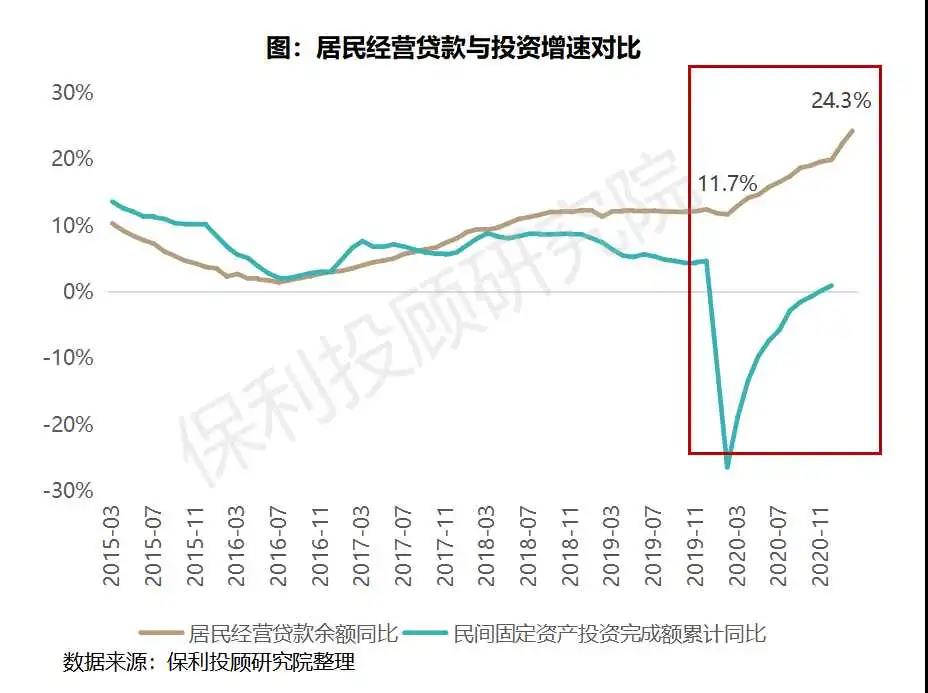
经营贷款增速从11.7%增长至24.3%,但民间投资数据疲软,存在居民从银行获得经营贷后并未立即投入到生产活动的情况,可能存在相关资金违规流入楼市购房的情况。
三、结语
严禁信贷资金违规进入楼市,是监管部门落实“房住不炒”定位要求的重要体现。
本轮监管范围不断扩大、力度持续加强、占位不断提升,显示了国家对经营贷监管的决心,也明确释放了未来居民端融资全面趋紧的信号。
 分享文章
 返回列表