
 首页

4月12日,保利投顾研究院正式发布《全国房地产行业月报(3月刊)》,数据显示:三月“小阳春”初现,全国监测40城商品住宅成交规模接近去年3季度月均水平,为近三年来同期最高水平。其中一线城市表现分化,二线市场动能较强,三四线市场相对较弱。
4月初,住建部约谈广州、合肥、宁波、东莞、南通等5城,需密切关注后续是否有政策跟进。
展望后市,一线城市从市场端和资金端监管密集发声,且调控逐步蔓延至二三线城市,未来局部市场过热或将平抑。同时,随传统销售旺季到来,二季度供应加强,将带动市场需求恢复较慢的二线及三四线市场逐步改善。
本期看点
1、“金三”旺季如期而至,供应带动下需求稳步释放。
2、土地供求环比小幅回升但仍维持低位,华东华南三四线溢价高企。
3、地产金融监管不断加码,融资利率呈现上涨。
一、 新房市场
1
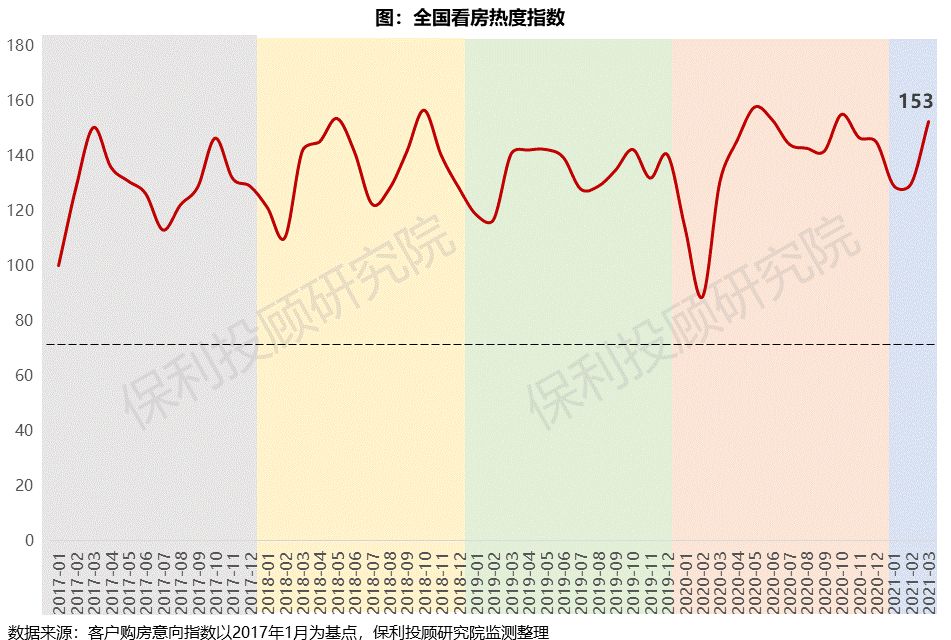
全国客户看房热度指数
全年全国客户看房热度指数节后回升显著。根据保利投顾研究院监测,3月全国客户看房热度指数为153,高于近四年同期水平,接近去年6月水平,主要由于“金三”供应提速、需求逐渐释放,客户看房热情明显提升。
2
全国供应
供应同环比双涨,房企供货积极性提高
3月重点40城商品住宅供应面积2356万㎡,同比上升35%,环比上升135%。“金三”房企抢回笼,推货节奏加快明显,与2019年3月同期水平相当。
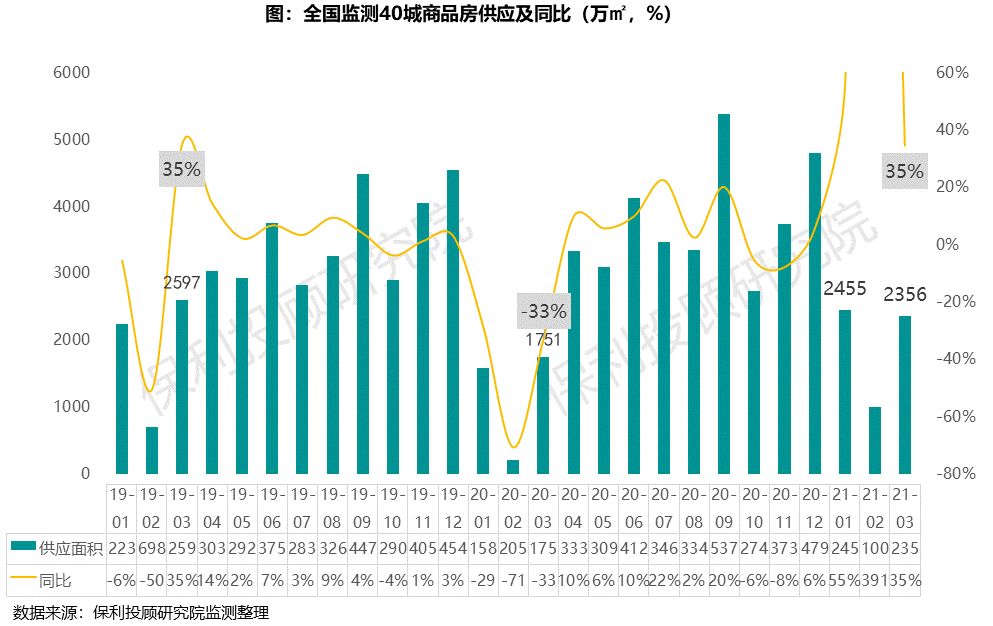
华东三四线供货积极,中西部供应充足
● 华东区域核心城市供应放缓,三四线供应相对积极,环比大涨182%,同比上升61%,显著高于近三年同期水平。3月上海受项目销售调控趋严、入市周期拉长等影响,供应较少,开盘仅为个位数;南京、杭州经历1月供应放量后,本月供应节奏有所放缓;无锡、湖州受土拍带动市场热度影响,房企推货积极性较高,供应放量明显。
● 华南区域节后供货有所提升,但规模不及2018年、2019年同期,环比上升132%,同比上升52%。广州、佛山推货提速,供应规模为今年的高位水平;惠州供应积极,环比涨幅翻倍;而深圳、东莞供应相对不足,供应量仅为去年月均2-4成。
● 中西部区域供应充足。华中供应提升势能充足,同环比分别上升62%、167%。武汉供应规模超250万平,房企在预售新政落地前,推盘量走高、出货抢开现象明显;长沙、郑州供货逐渐恢复,环比涨幅明显。西部成都、重庆受市场氛围带动,本月供应量为今年以来最高水平,环比涨幅分别为75%、159%。
● 华北、东北和海西区域平稳供货。华北供应环比提升明显,但均不及2019年同期水平。其中北京、天津节后平稳供货,基本持平节前水平;东北区域供应有所恢复,其中长春供应恢复至近2年平均水平;海西区域供应相对平稳,其中福州环比涨44%,泉州环比跌61%。
3
全国成交
成交量显著提升,为近三年同期最高水平
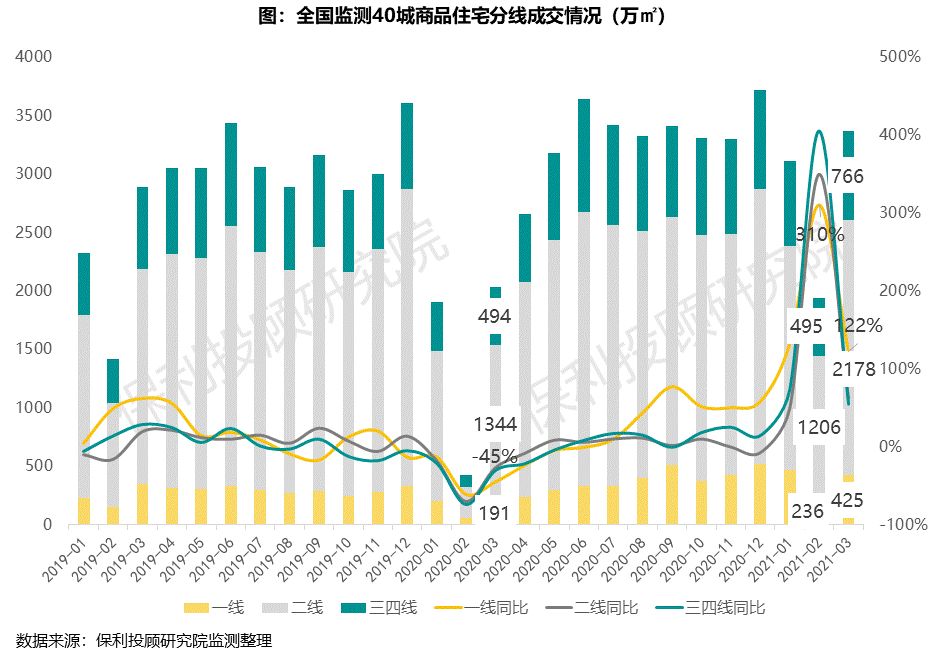
一季度重点40城商品住宅成交面积8421万㎡,同比增长93%,较2019年一季度增长27%,市场整体景气度较高,成交规模显著高于近三年同期水平,其中华东、华南成交增量明显,核心城市带动区域热度维持,西部次之。
3月重点40城商品住宅成交面积3370万㎡,环比增长74%,同比增长66%,“小阳春”热度初现,为近3年同期最高水平。在全国整体供应提高下,市场延续2020年下半年热度,成交规模接近去年3季度月均水平。其中,一线城市有所分化,二线市场动能表现较强,三四线市场相对较弱。
4
分区域城市成交走势
华东热度高企引调控,华南外溢势能增强;华中核心城市预期改善;西部核心城市热度维持,政策收紧影响暂未显现。
各区域成交同环比均有不同程度上涨,其中华东核心城市合肥及三四线多城土拍火热推升市场热度,引发近期调控加码;华南核心城市热度延续,外溢势能增强;华中热度提升,核心城市预期改善;西部核心城市热度维持;东北、华北和海西市场整体表现平稳。
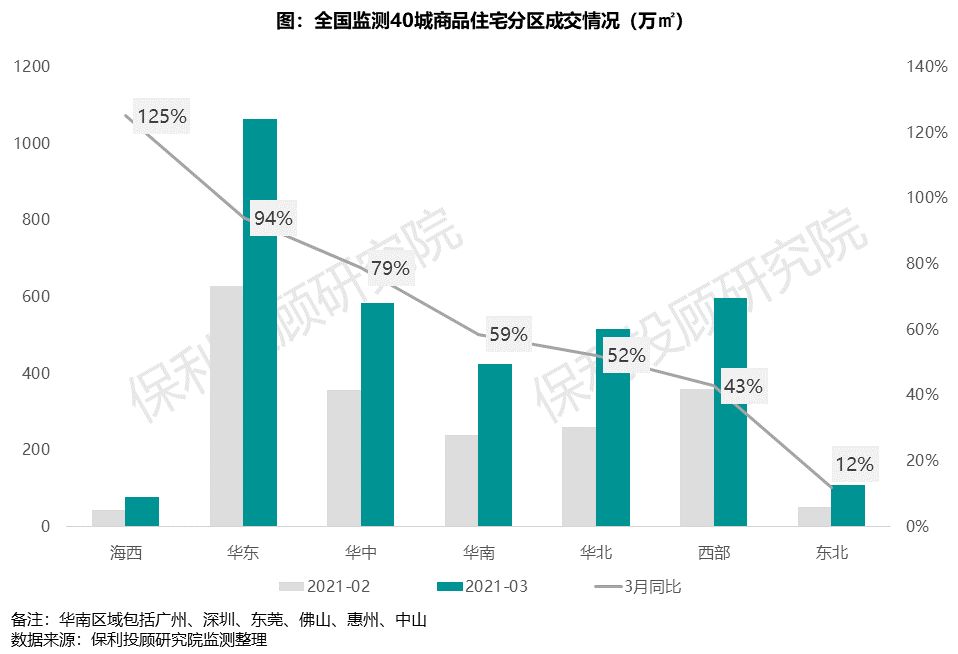
华东区域热度轮动,多城触发调控加码
上海调控密集,涉及保障无房刚需需求、封堵炒房漏洞、加强销售管理等,3月供应不足限制成交放量,但价格保持相对稳定,市场热度维持,项目认筹情况理想,已有3个项目认筹比超1.3。合肥市场热度提升,市区供应短缺、叠加土拍热度带动,需求外溢至外围价格洼地,市场火热引发调控加码;南京成交较2019年同期涨幅明显,成交规模创近三年新高,江北核心区多项目去化表现亮眼;无锡、湖州和常州等三四线土拍火热推升市场热度,近期调控陆续加码陆续,涉及供应端限价、限售加码到限购升级需求端调控加码,后市有望平抑市场热度。
华南核心城市和临广临深片区热度较高
广深市场热度高企,成交环比增长6-8成,其中,广州供求齐升,成交规模接近去年10月水平,中心区缺货,热度传导至近郊番禺,4月初调控升级,后市将加强对价格和金融监管。深圳新房市场活跃,购房需求旺盛,二手市场低位徘徊。核心城市调控升级,需求外溢至临广临深区域、热度提升。佛山供应放量带动成交规模超130万㎡,整体供不应求,金沙洲、三山等临广区域热度较高。珠海、中山成交量分别较2019年同期上涨14%和21%,深圳强调控下临深外溢板块热度高企,深圳客户量增多。东莞因限价趋严,房企供应放缓,新房成交持稳,市场供求回落。
华中核心城市预期改善
武汉供应放量带动成交同环比翻倍,市场有所升温,预售新政调控收紧落地前,房企多次取证、抢开迹象明显,带动成交走高。长沙高性价比住宅项目去化理想,但公寓出现集体降价促销现象。郑州市场逐步回暖,主城热度传导至环外板块,且改善市场叠加北龙湖高价地王产生提升市场预期。南昌出现“政策一日游”,热销项目保持平稳走量。
西部核心城市热度延续
成都单月成交规模超260万㎡,市场热度较高,主要由于主城供不应求,且“322”新政调控收紧,客户加快入市步伐。重庆市场筑底回调、高价地入市站岗,成交环比增长8成,市场热度持平2019年同期水平。西安主城热度攀升,西咸新区及外围区域热度改善,千人摇号项目频出,市场高热触发调控,打击炒房行为。
东北、华北市场表现平稳
东北长春少量加推,以价换量促进成交;大连市场预期受土拍带动有所提高。华北石家庄交投氛围有所提升,但受限于供应,成交增长平稳;青岛整体平稳,供应带动成交提升。海西表现平稳,成交季节性增长。福州供应提升带动成交提升明显,主城项目去化良好。
二、 土地市场
1
全国土地成交走势
土地供求环比小幅回升但仍维持低位
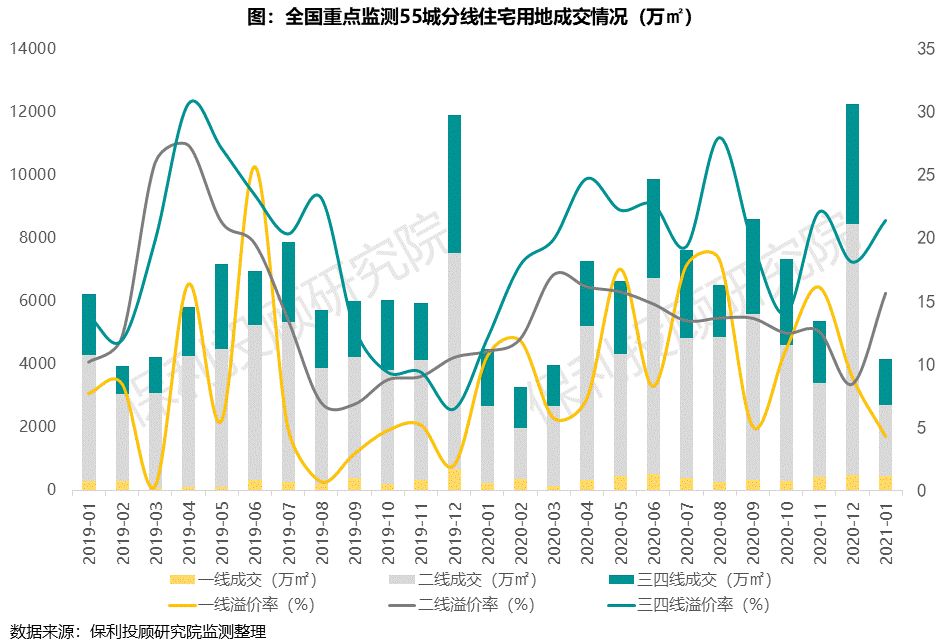
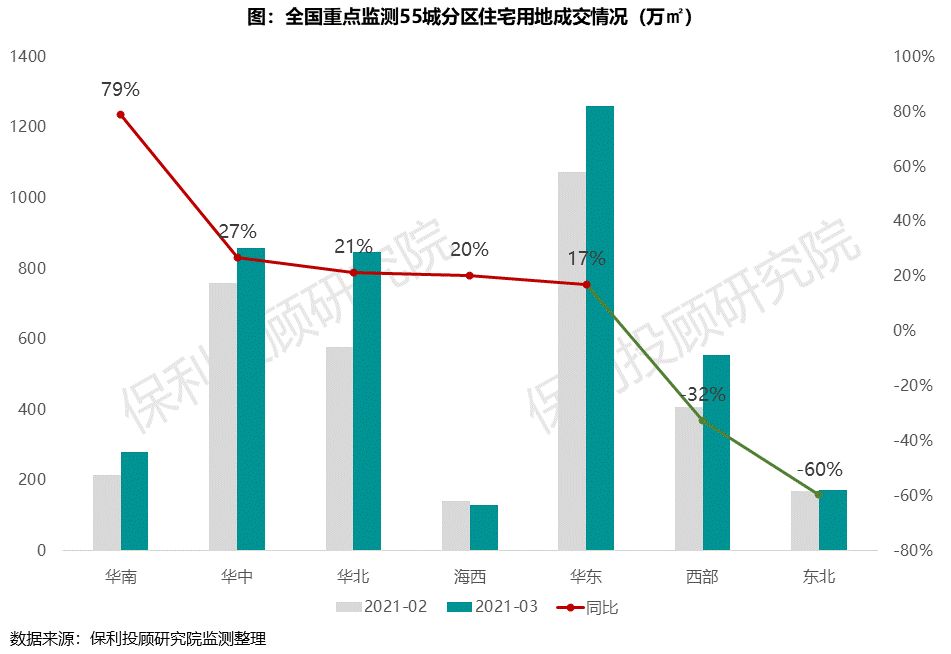
3月全国监测55城土地市场宅地供求量环比涨幅温和,供应低于近三年同期水平,主要由于3月为传统供地淡季,且22城首批集中供地未落地,供应放缓。土地供应3850万㎡,环比上升14%,同比下降4%;成交4096万㎡,同环比分别上涨4%和23%,但低于2018-2019年同期水平。
分线来看,一线城市供应停滞,仅广州外围2宗地底价出让;二线城市成交有所提升,主要受郑州、苏州等带动,华东热点城市拉动溢价率维持相对高位;重点三四线城市成交涨幅较大,部分城市放量明显,其中莞惠热度延续,整体溢价率均超30%。
55城本月平均溢价率上升至20%,较上月上升3个百分点,主要受部分热点城市土拍热度拉动影响。
2
全国土地分区域成交
华东溢价高企,华北、西部成交提升明显
● 华东区域:核心城市热度维持,进一步传导至核心城市外围、调控相对宽松的三四线城市,成交规模和热度双双提升。合计成交建面1260万㎡,同环比均上升17%,溢价率持续爬升至25%。核心城市杭州、合肥热度较高,溢价率分别41%、25%,其中合肥房企抢筹推高溢价,7宗地达封顶价+竞自持阶段;杭州萧山区地块达封封顶价,且房企积极加仓建德、桐庐等外围区县优质地块;宁波整体热度较高,慈溪新地王诞生,宁海县三宗地块均达封顶价。苏州、南通接棒“成交大户”,其中苏州张家港市区2宗优质地块达最高限价,溢价率高涨;南通通州区新地王产生,为平抑土拍热度,通州15个片区推行房地双限政策且2宗高价地下架,热度传导至县市。
● 华南区域:成交表现分化,莞惠热度较高,肇庆表现较冷淡。合计成交建面280万㎡,环比上升31%,同比上升79%,溢价率持续提升至24%。东莞土地供应稀缺,整体热度维持,5宗地溢价率30%-49%,其中大朗优质宅地折合成交楼面价达2.6万元/㎡,位列全市第二。惠州成交集中在惠城区、博罗县,整体溢价率34%,其中博罗临莞地块创惠州市楼面地价新高,溢价率113%。肇庆地市较冷淡,主要以勾地为主。
● 西部、华北区域:成交环比提升明显,核心城市热度较高。西部区域成交553万㎡,华北区域成交846万㎡,环比涨幅分别为36%、47%。西安浐灞生态区6宗地块集中出让,刷新区域最高楼面价,溢价均超40%,刷新全市楼面地价第二;成都整体热度较高,7宗地块溢价率均为14-15%,其中双流区宅地达最高限价+竞配建34%住房。石家庄成交建面环比翻倍,桥西区、长安区地块热度较高。
● 华中区域:整体成交有所上升。郑州地市明显放量,整体平稳,部分供应稀缺区域热度高,郑东新区地块达最高限价。长沙成交较上月不增反减,岳麓区优质地块竞争激烈;武汉成交微降,黄陂区、江岸区地块均底价或低溢价成交。
● 东北成交相对平稳,整体热度一般。长春、辽宁成交规模有所增长,但均非供应大月,成交平淡,均底价或低溢价成交,无流拍。海西区域福州和泉州市区热度较高,福州清荣北地块、泉州台商区地块溢价率均超100%。
3
城市土拍热度排行榜
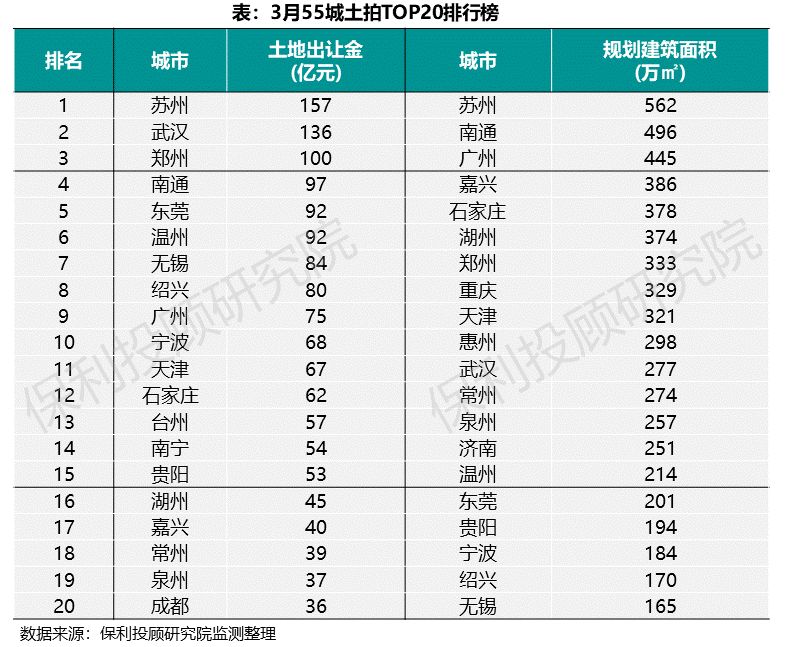
苏州为土地出让金和建面“双料冠军”,武汉、郑州居土拍出让金第二、第三,TOP10华东占据半壁江山。
3月全国土地出让金排名第一为苏州,收金高达157亿元;武汉以收金136亿元位居第二;郑州以100亿元位列第三。华东在TOP10中占5席,席位占据半壁江山。
从土地出让建面规模看,苏州成交562万㎡位列第一,南通、广州分别出让496万㎡、445万㎡。4个三四线城市均进建面排行榜,主要由于22个集中供地城市几乎均为一二线城市,供应放缓。
三、地产金融环境
1
典型房企融资量价监测
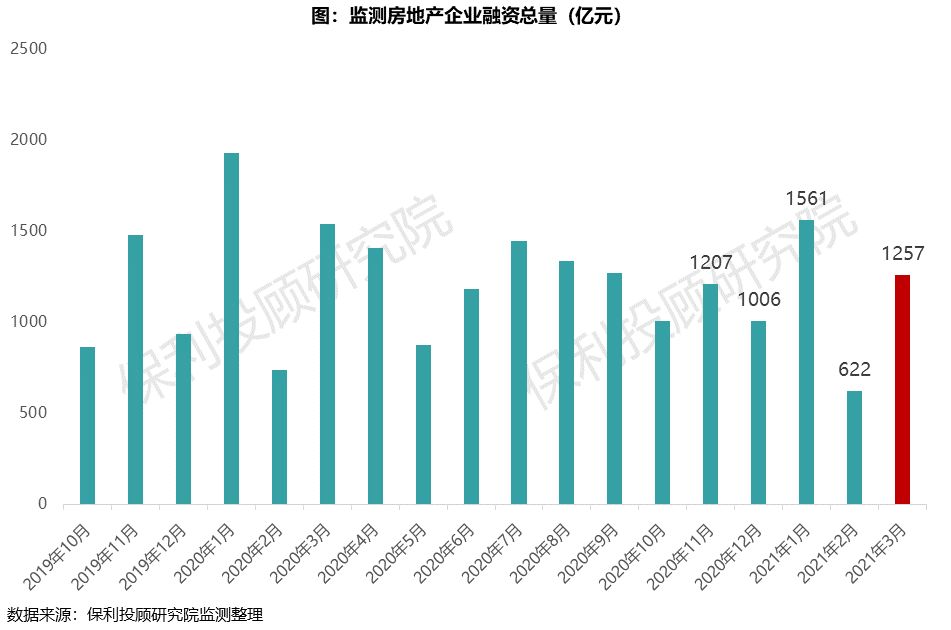
总量:3月房企融资环比回升,不及去年同期
根据45家上市房企公开口径监测,3月典型房企融资总量1257亿元,较2月环比上升635亿元,但同比下降近两成。受政策收紧影响,房企融资总量持续下行。
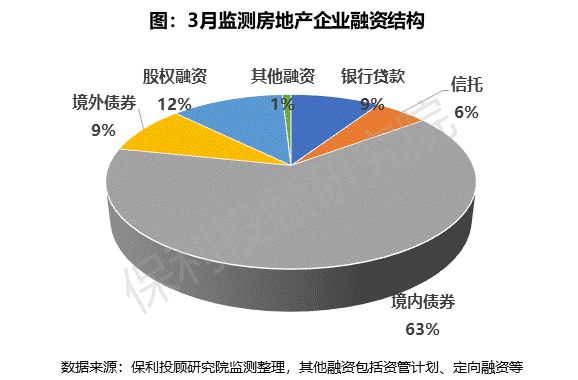
从房企融资结构看,3月境内债券融资总量占比超5成,春节后房企境内融资需求仍较大,股权融资受恒大引入战投,增资配股影响,占比上升至12%;银行贷款融资占比小幅回升至9%。
利率:境内融资利率小幅上升
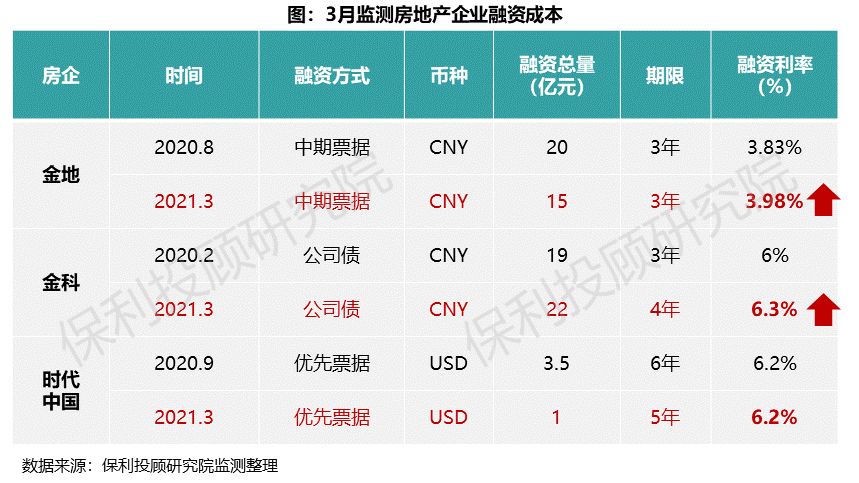
典型房企中,3月金地、金科、时代中国等多家房企发债融资,利率为3.98%~6.30%,境内融资利率较此前有小幅提升,境外融资相对平稳。
2
居民房贷量价监测
全国维度:首二套房贷利率连续两月上升
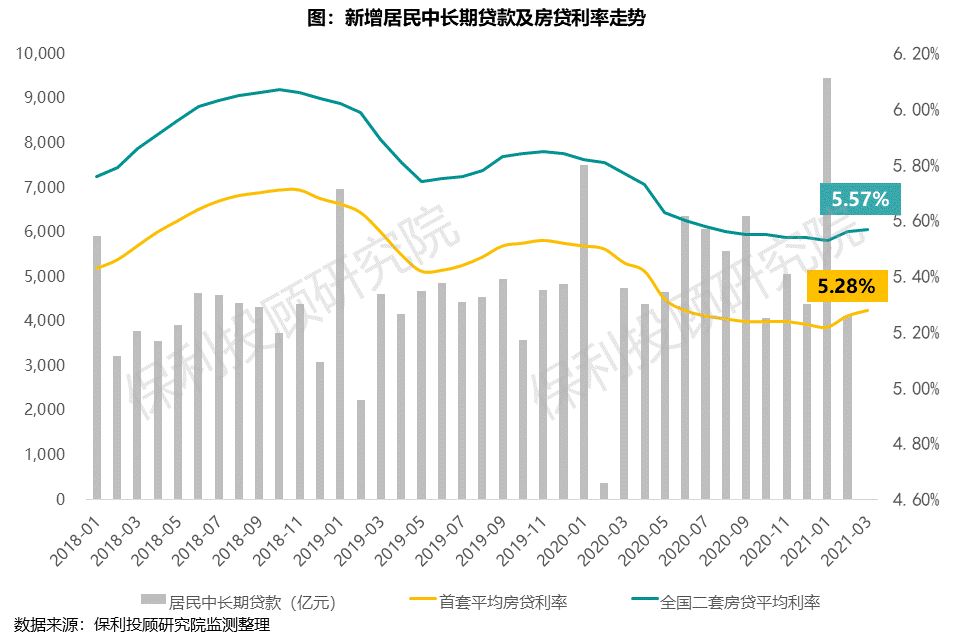
3月全国首套房贷利率5.28%,二套房贷利率平均利率5.57%,首二套房贷利率连续两个月上涨,其中首套利率较1月低位已上涨6BP,近期多个热点城市房贷额度收紧,严查经营贷,房贷利率提升,未来全国利率水平或将持续回升。
城市维度:广州、昆明、重庆首贷利率涨幅明显
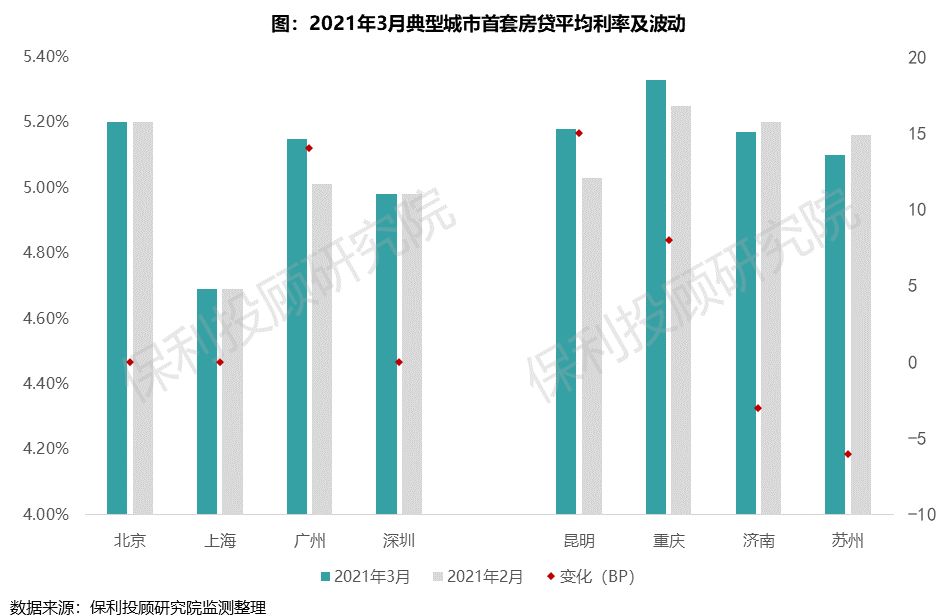
一线城市中,广州已连续两月上升,本月上升14BP至5.15%,较1月低位已上升20BP,其余一线城市利率保持平稳,二线城市中,昆明上升明显,本月上升15BP至5.18%,涨幅领跑主要城市,重庆亦上涨8BP至5.33%,济南、苏州有所下降,其中苏州下降6BP至5.1%。
近期广深、杭州、西安、成都等多地均严查经营贷违规流入房市,部分城市额度仍然紧张。广州清明节假期过后房贷利率再次上调,多数银行称额度紧张。
四、 后市研判
3月全国楼市“小阳春”初现,供求显著提升,高于近三年同期水平。一线城市在严调控下表现分化;二线城市普遍增长,部分城市预期恢复向好。华东区域上海调控密集下、供应不足限制成交放量,湖州、嘉兴等三四线城市土拍火热带动楼市热度提升明显,调控频发;华南区域广深热度高企,调控加码下,需求外溢至临广临深区域;华中武汉、郑州等核心城市预期改善;西部核心城市成都、重庆和西安热度维持;东北、华北和海西市场表现平稳。
4月初,住建部约谈广州、合肥、宁波、东莞、南通等5城,需密切关注后续是否有政策跟进。展望后市,一线城市从市场端和资金端监管密集发声,且调控逐步蔓延至二三线城市,未来局部市场过热或将平抑。同时,随传统销售旺季到来,二季度供应加强,将带动市场需求恢复较慢的二线及三四线市场逐步改善。
 分享文章
 返回列表