
 首页

5月14日,保利投顾研究院正式发布《全国房地产行业月报(4月刊)》,数据显示:“银四”供应提速、翘尾明显,成交强势收官,全国监测40城商品住宅成交规模接近去年10月水平,领跑近三年同期水平。其中一线城市表现分化,二线市场供需两旺、热度维持,三四线市场成交略有下滑。“五一”期间全国市场“节点效应”较为显著,优于2019年同期。
4月初住建部约谈广州等5城后,多城迅速响应开启新一轮调控。当前全国部分二三线市场热度维持高位,预计后市将进一步针对低能级城市收紧调控。月末,政治局会议强调“房住不炒”,首提“防止以学区房等名义炒作房价”,标志着打击学区房炒作上升至新的高度。展望后市,房价仍然是不能触碰的红线,城市房价若出现非理性上涨,调控加码必然紧随而至。
本期看点
1、“银四”强势收官、成绩单飘红,供应提升带动成交维持高位。
2、土地“两集中”拉开序幕,供求环比增长明显;华东、西部溢价高企,华南热点城市预期较强。
3、房企境内融资利率持续上行,广深多城主流银行调涨房贷利率。
一、 新房市场
1
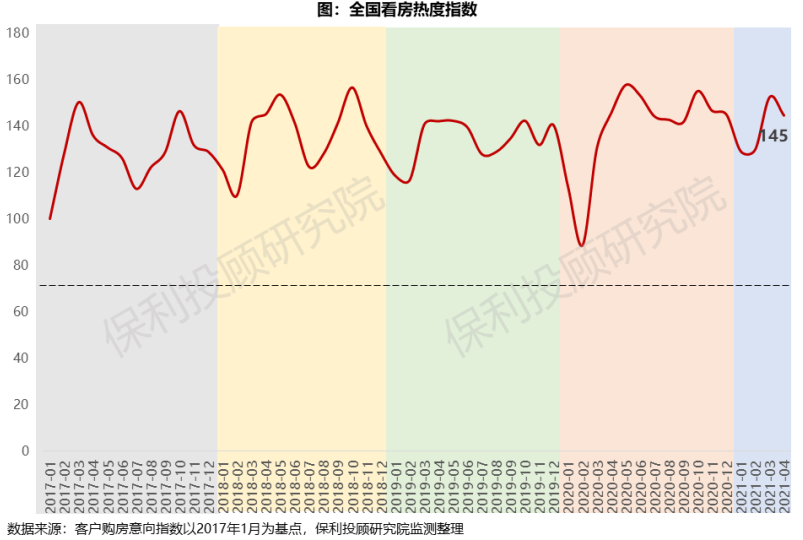
全国客户看房热度指数
全国客户看房热度指数略有回落,仍处于高景气区间。 根据保利投顾研究院监测,4月全国客户看房热度指数为145,较上月略有回落,基本持平近四年同期,为去年下半年月均水平。“银四”中下旬集中推货、需求持续释放,客户看房热情维持。
2
全国供应
供应月内“翘尾”,房企供货积极性提高
4月重点40城商品住宅供应面积3240万㎡,环比上升29%,同比下降4%。“银四”供应前低后高、翘尾明显,房企积极抢收“五一”节点,供货节奏提速,高于去年5月供应规模。
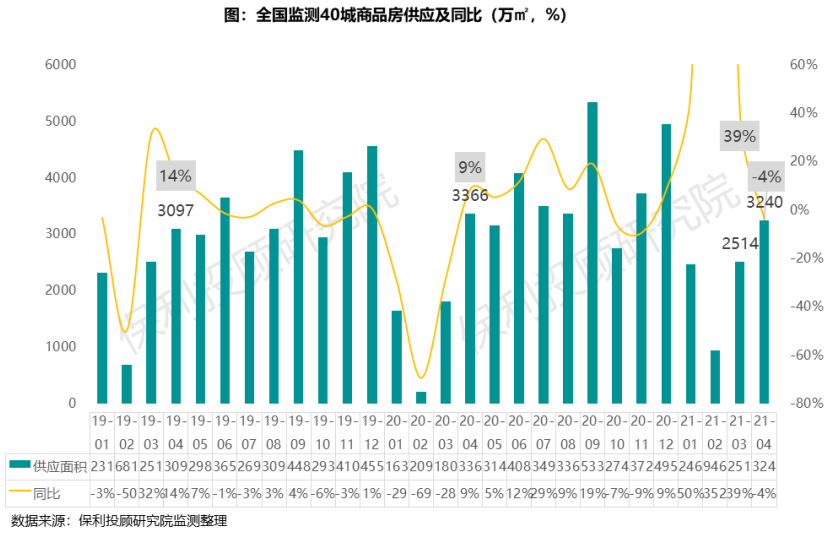
华东供货积极,中西部核心供应充足
● 华东区域供应积极,环比上升30%,高于近三年同期水平。上海4月中下旬恢复供应、分批开盘,加大产业新城供应量,满足刚需市场需求;杭州、南京下旬供应放量,月度环比增长6-8成;常州、苏州等多城土拍火热带动市场热度提升,房企积极推货。
● 华南区域供应现分化,同环比分别上升21%、44%,规模接近2018年、2019年同期水平,显著高于去年6月供应量。广州供应环比翻倍,为去年月均的1.5倍;佛山供应放量明显,惠州维持相对高位,超过去年12月水平;深圳、东莞供应量仅为去年月均的4-6成。
● 华中、华北和西部整体供应平稳,核心城市供货加快。华中武汉供应规模连续两个月高于250万㎡,接近去年底供应水平;长沙供应逐月平稳增长;华北北京、青岛等城供应量持平去年月均水平;西部成都环比增86%,为去年月均的116%,重庆供应量基本持平上月规模。
● 东北、海西核心城市供应稳步放量。东北长春、大连环比增幅明显,但仅为去年月均的6-8成;海西福州、泉州供应有所放量。
3
全国成交
成交量维持高位,领跑近三年同期水平
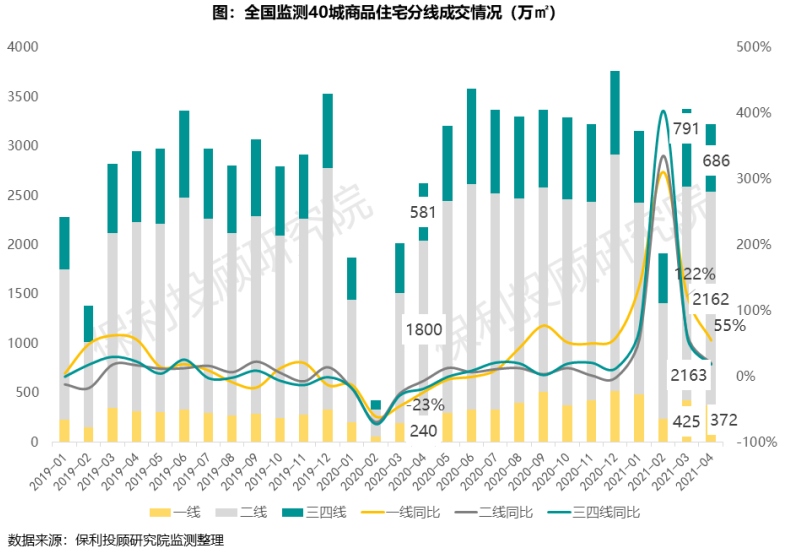
4月重点40城商品住宅成交面积3221万㎡,环比微跌5%,同比增长23%,较2019年同期增长9%,“银四”表现突出,领跑近三年同期水平。在全国整体供应进一步提高下,市场延续“小阳春”热度,成交规模接近去年10月水平。
其中,一线城市热度表现分化,二线供需两旺,热度维持,三四线市场略有下滑。其中华东维持高景气,华南表现分化,深莞政策强压制、广佛热度高,华中热度提升,西部核心城市持续引领,华北相对平稳,预期无实质性提振。
“五一”期间全国30大中城市日均成交同比微增2%,较2019年增长17%,“节点效应”较为显著。上海、广州和杭州等多个热点一二线成交明显上升,佛山、泉州等重点三四线供应带动成交,深圳、东莞和合肥等部分强调控城市市场热度有所回落。
4
分区域城市成交走势
华东热度轮动;华南外溢势能延续;华中核心城市持续改善,西部核心城市热度维持,海西热度季节性上升。
全国各区域延续3月市场热度,除海西、东北成交同比下滑外,其余区域均有不同程度上涨。其中华东、华南热度延续,都市圈二三梯队城市热度较高;华中热度提升,核心城市武汉预期持续改善;西部核心城市热度延续,重庆、西安表现亮眼;海西供应带动成交提升;东北、华北市场表现平稳、供需节奏偏慢,石家庄、长春等回归去年月均水平。
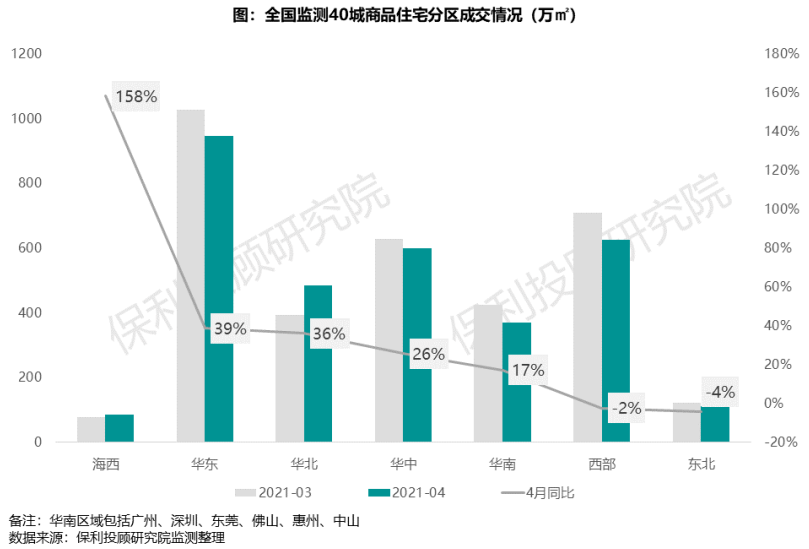
华东热度延续,部分城市调控后热度外溢
华东核心城市热度延续,部分城市调控后热度外溢至近远郊。华东上海受3月供应不足影响,需求后移至4月逐步释放,大批新房入市刺激客户积极看房,节前多项目开盘触发积分制且售罄,闵行、宝山、青浦等区表现较好。南京供需两旺,成交规模为近三年次高位,栖霞、雨花区多盘开盘即罄。合肥、宁波调控后限购区交投回落,热度外溢至近远郊,合肥肥西远郊区域、宁波部分限购圈边缘热度提升。徐州、衢州和绍兴等受核心城市土拍“两集中”外溢影响,土地市场火热,进一步推升楼市热度,触发调控加码。南通月初被约谈后跟进调控,市场有所降温。
华南核心城市表现分化,外溢势能延续
广州供应放量带动成交上升,调控政策加码下客户入市意愿提升,市区及近郊项目涨价后去化依然乐观;深圳市场平稳放量,二手房成交量回落明显,成交量同环比降幅均超2成。佛山热度维持,市区高性价比项目去化较好,临广片区金沙洲、三山新城、陈村等板块在陈村TOD地王带动下,价格上调但去化表现一般;东莞调控政策趋严,客户观望情绪有所上升,成交仅为去年月均的5成。珠海内需支撑叠加外省客回流,叠加承接东莞外溢需求,市场持续向好。
西部核心城市热度延续
成都成交维持相对高位,为2020年以来次高峰,但首付提高政策影响部分改善客户入市。重庆受供应回升以及集中供地热度带动,市场氛围活跃,成交持平2020年10月及2019年12月,多数项目收回折扣、暂停渠道。西安主城供应短缺下西咸新区等外围热度加剧,多项目开盘即罄,价格上调明显。
华中核心城市持续改善
武汉供需双旺,成交接近去年10月水平,热点板块项目表现较好,供应较多竞争激烈板块去化一般。长沙、郑州热度延续,成交集中热点板块高性价比项目。
海西季节性改善,华北、东北整体平稳
华北、东北市场整体表现平稳、供需节奏偏慢。华北北京、青岛成交环比持平,市场平稳;石家庄进入常态续销期,量价齐稳。东北大连热度延续,量增价稳;长春市场供过于求,客户持续观望。
二、 土地市场
1
全国土地成交走势
“两集中”拉开序幕,土地供求环比增长明显
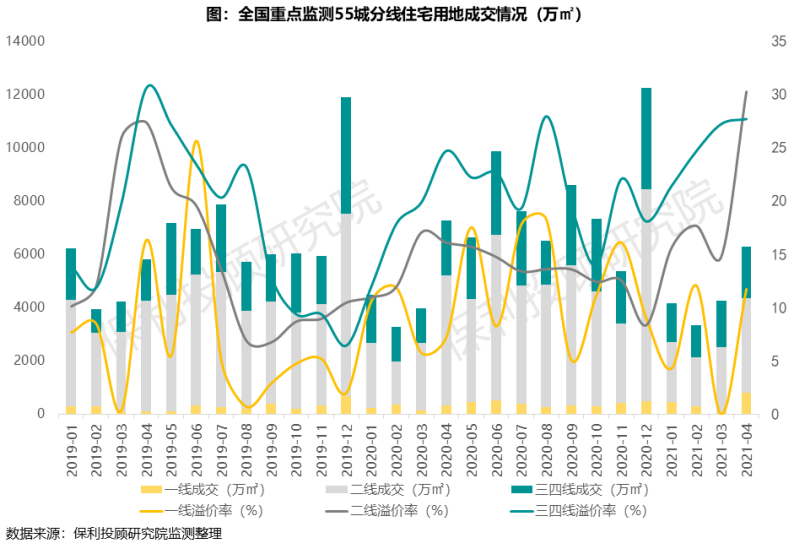
4月全国监测55城宅地供求量环比增长显著,规模高于近三年同期水平。22城首批集中供地陆续落地,供应恢复明显,成交有所放量。土地供应8883万㎡,环比大涨127%,同比上升15%;成交6272万㎡,环比上升48%,同比下降14%。
分线来看,一线城市广州集中供地首批入市,总建面近800万㎡,整体溢价率12%,北上深首批供地将在5月入市;二线城市成交增长5成,主要受重庆、西安、沈阳和长春等首批供地成交拉动,同时西部核心城市、华东热点城市拉动溢价率提升至30%;重点三四线城市成交平稳增长10%,溢价率维持20%以上,华东、华南热点城市热度较高,其中无锡首批集中供地延续火热态势,徐州、湖州和佛山溢价率超50%。
55城本月平均溢价率上升至25%,较上月上升5个百分点,主要受部分热点城市土拍热度拉动影响。
2
全国土地分区域成交
华东、西部溢价高企,华南热点城市预期较强
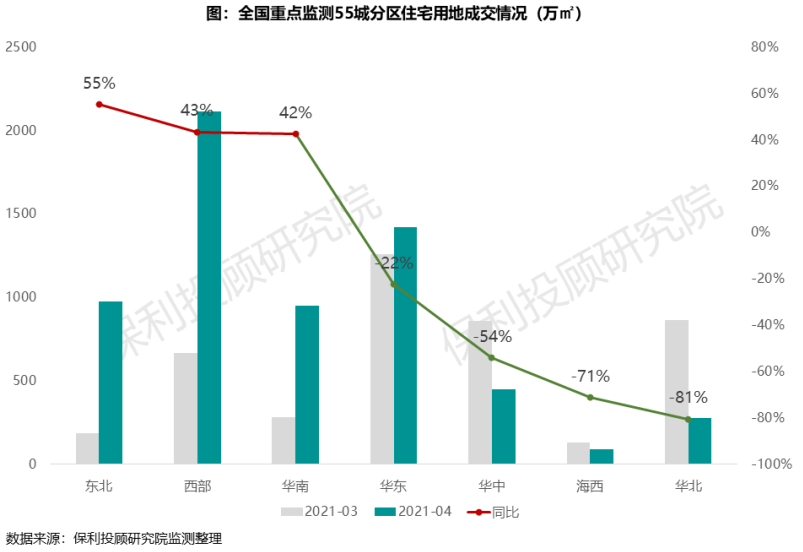
● 华东区域:成交主要集中在三四线城市,溢价率维持高位。合计成交建面1420万㎡,环比上升13%,同比下降22%,溢价率维持25%。上海、南京、杭州零成交,待首批集中供地5月出让。无锡首批16宗地集中出让,成交规模环比大增144%,其中13宗达到“封顶价+竞租赁自持”阶段,2宗达摇号阶段,核心城区部分地块竞争激烈。徐州成交环比增两倍,整体溢价率超60%,主城到外围整体火热,地块多以超百轮竞价、高溢价成交,铜山区新晋单价地王,泉山区城西、贾汪区大庙等板块刷新最高地价。常州新地王诞生,地价突破2万元/㎡。盐城最后一批不限价地块出让,地价均破万元,其中3宗为板块地王。丽水、绍兴、南通等热度向县级市蔓延,外围县市出多宗地王。
● 华南区域:广州领跑,热点三四线城市预期较强。合计成交建面949万㎡,环比上升239%,同比上升42%,溢价率回落至17%。广州首批集中供地成交,成交建面近800万㎡,中心城区、近郊黄埔、番禺以及远郊南沙地块竞争激烈,黄埔3宗地均进入摇号阶段,番禺首现“摇号地“,南沙刷新区域最高楼面地价,正荣、上坤等多房企积极首进。佛山顺德陈村地块创城市土拍单价新高,带动区域新房价格上涨;东莞万江地块刷新区域最高楼面单价;珠海保税区地块溢价37%成交。
● 西部区域:核心城市热度较高,溢价率提升显著。合计成交建面2112万㎡,环比上升216%,同比上升43%,溢价率跃升至39%。重庆主城区46宗地集中出让,成交建面近700万㎡,整体溢价率43%,其中过半地块溢价率超50%,城区地块楼面地价刷新,沙坪坝区商住地块溢价率高达130%。西安“限房价”土拍政策执行落地前、土拍热度提升,非限购区西咸新区28宗地块中7宗溢价率超50%,秦汉新城、泾河新城新晋地王诞生。
● 东北区域:成交放量明显,城市表现分化。合计成交建面977万㎡,创2018年以来新高,溢价率爬升至7%。长春、沈阳迎来首批宅地集中出让。长春成交表现平淡,出让51宗地、共成交38宗,其中32宗均为底价成交。沈阳成交热度集中,25宗地中成交22宗,整体溢价率10%,其中核心城区、南部土地热度相对较高。
● 华北、华中和海西区域成交以核心城市市县及三四线为主。华北成交主要集中在廊坊、潍坊等,北京、石家庄、青岛零星出让,以市县成交为主,北京、青岛、济南等将于5月集中出让首批宅地。华中成交集中在赣州、洛阳、襄阳等,整体溢价率13%,长沙、武汉、郑州首批集中供地预计5月挂牌。海西福州以市县成交为主,首批集中出让将于5月进行。
3
城市土拍热度排行榜
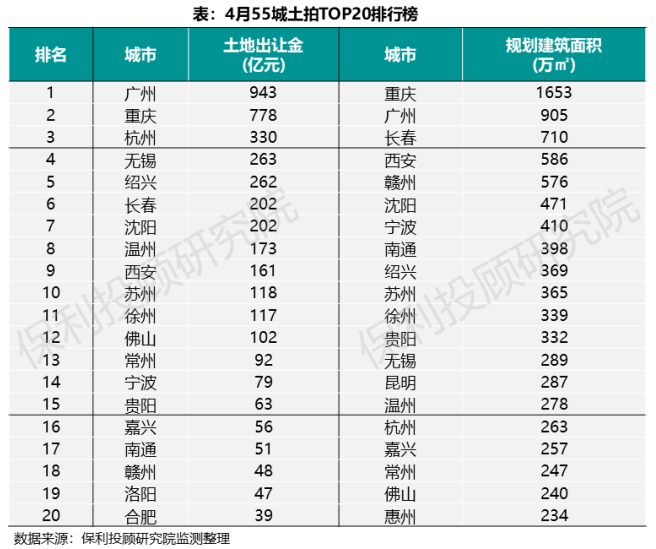
广州、重庆包揽土地出让金和建面“冠亚军”;TOP 10城市收金中,华东占据3席。
4月全国土地出让金排名第一为广州,收金高达943亿元;重庆以收金778亿元位居第二;杭州以330亿元位列第三。华东在TOP10中占3席,无锡、绍兴土拍热度延续。
从土地出让建面规模看,重庆成交1653万㎡位列第一,广州、长春分别以905万㎡、710万㎡,位列二三。
三、地产金融环境
1
典型房企融资量价监测
总量:4月房企融资同环比均呈现下降
根据45家上市房企公开口径监测,4月典型房企融资总量1180亿元,较3月环比减少77亿元,同比下降16%。资金面维持偏紧,融资政策影响持续发酵,房企融资总量维持下行趋势。
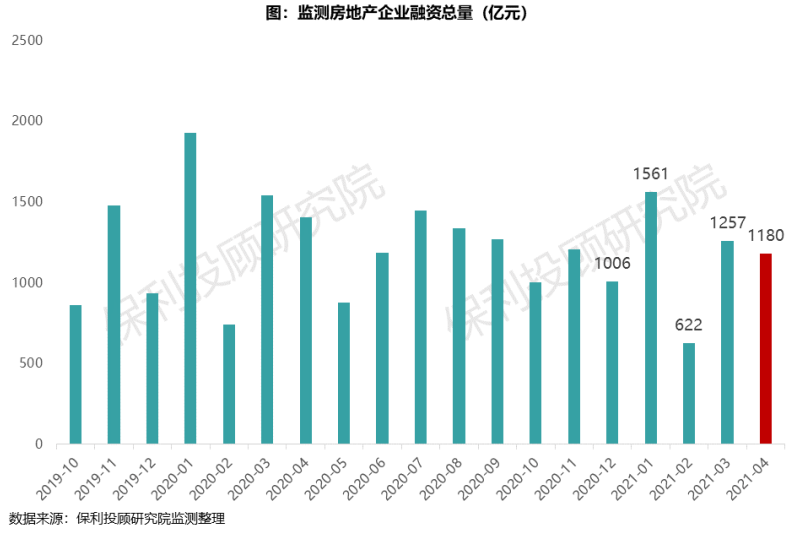
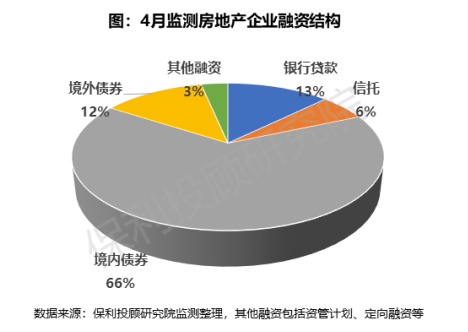
从房企融资结构看,4月境内债券融资总量占比66%,占比维持高位,银行贷款融资占比连续两月上升,本月以13%位列次席。
利率:境内融资利率小幅上升
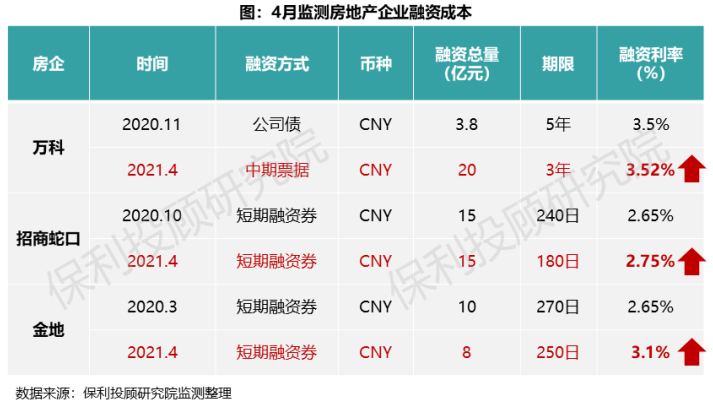
春节后房企境内债券融资需求较大,典型房企中,4月金地、万科、招商蛇口等多家房企发债融资,利率较此前均有所上行,境内融资利率上升趋势明显,房企融资成本有所走高。
2
居民房贷量价监测
全国维度:首二套房贷利率连续三月上升
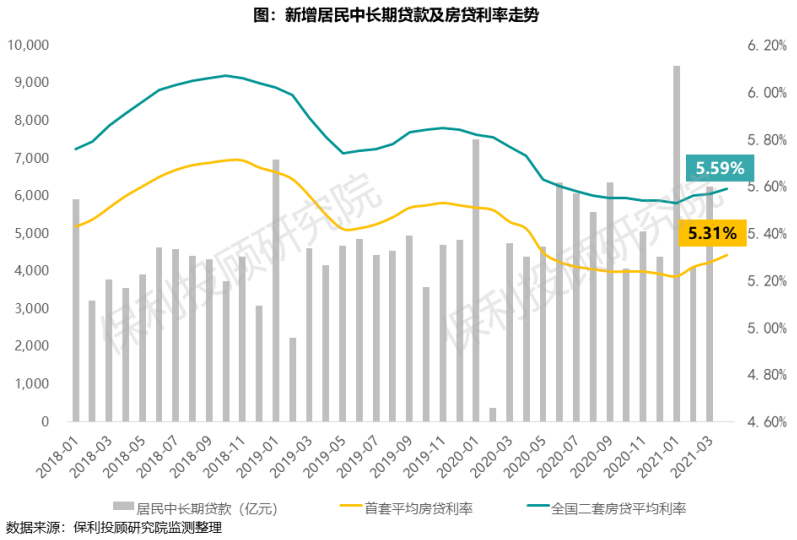
4月全国首套房贷利率5.31%,环比上涨3BP,二套房贷利率平均利率5.59%,环比上涨2BP,首二套房贷利率连续三个月上涨,近期多城的主流银行均有调升房贷利率的动作,预计短期内利率向上的趋势仍将持续。
城市维度:广州、长沙、重庆首贷利率涨幅明显
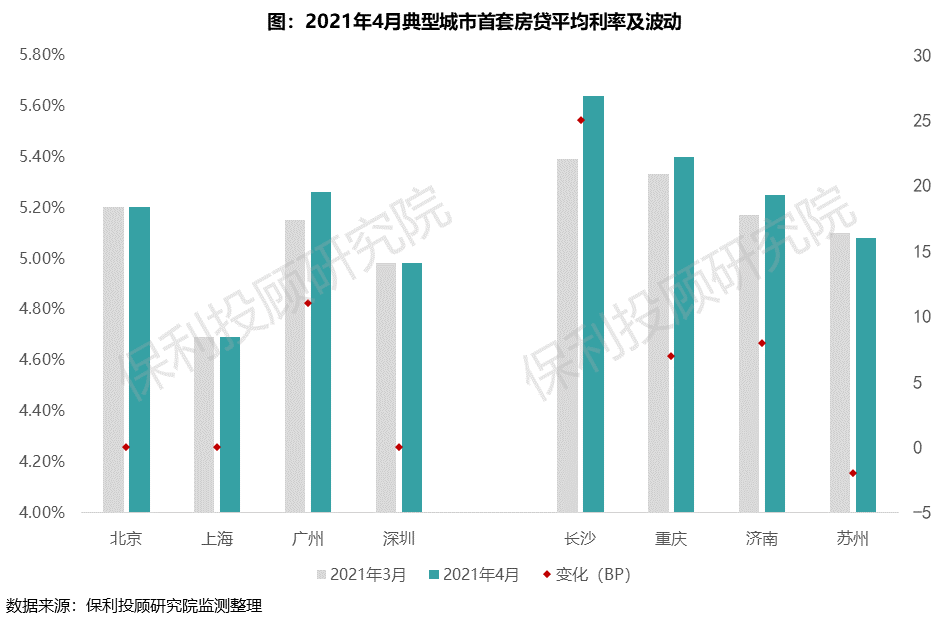
一线城市中,广州连续三个月上升,本月主流银行再次上调利率,首套贷款利率继续上升11BP至5.26%,较1月低位已上升31BP;同时,深圳建行成为首家明确上调房贷利率的银行。二线城市中,长沙上升明显,本月上升25BP至5.64%,涨幅领跑主要城市,重庆亦连续两个月上涨,本月上涨7BP至5.4%,济南、苏州本月利率转涨。
当前核心城市主流银行已陆续调涨利率,预计未来热点城市的房贷利率将或将进一步调涨。
四、 后市研判
4月全国楼市“小阳春”热度延续,“银四”节点效应明显,供应提升带动成交放量,成交规模高于近三年同期水平。华东热度持续轮动。上海供应恢复、需求释放明显;合肥、宁波热度外溢至近远郊;徐州、衢州和绍兴等多城土拍火热带动楼市,触发调控加码。华南热点城市表现分化,外溢势能延续。广州供需两旺,深莞调控影响下表现平淡。华中武汉热度延续、郑州供应提升带动成交放量。西部核心热度维持,成都、重庆成交保持高位;海西福州、漳州季节性放量;华北、东北整体市场供需节奏较慢,核心城市北京、石家庄和大连表现平稳。
4月初,住建部约谈广州、合肥、东莞、宁波、南通等5城政府部门,多城迅速响应开启新一轮调控。当前全国部分二三线市场仍热度延续,预计后市将进一步针对低能级城市收紧调控。4月末,政治局会议强调“房住不炒”,首提“防止以学区房等名义炒作房价”,标志着打击学区房炒作上升至新的高度。展望后市,房价仍然是不能触碰的红线,城市房价若出现非理性上涨,调控加码必然紧随而至。
5月,多个城市首批供地将陆续出让,对土地成交规模和热度形成支撑。宅地集中供应下,城市间及城市内部分化将进一步加剧,预计核心城市、强规划区域地块竞争将趋向激烈。
 分享文章
 返回列表