
 首页

今年4月以来,首轮“两集中”在全国各城如火如荼展开,已有超过10个城市完成第一批集中供地,下面我们一起来看看,本次集中供地呈现哪些主要特征。
特征一:多城全年商品房供地计划量稳中有增,且加大保障性住房的供应;
特征二:首轮多以近远郊地块试水,广州、天津供地节奏积极,深圳、厦门相对保守;
特征三:整体土拍热度较高,北深杭厦和重庆、无锡维持高位,利润空间压缩;
特征四:未来“控溢价”为调控重点,北京、上海土拍政策或为全国提供范本。
一、全年供地计划
1
商品房供地量整体稳中有增
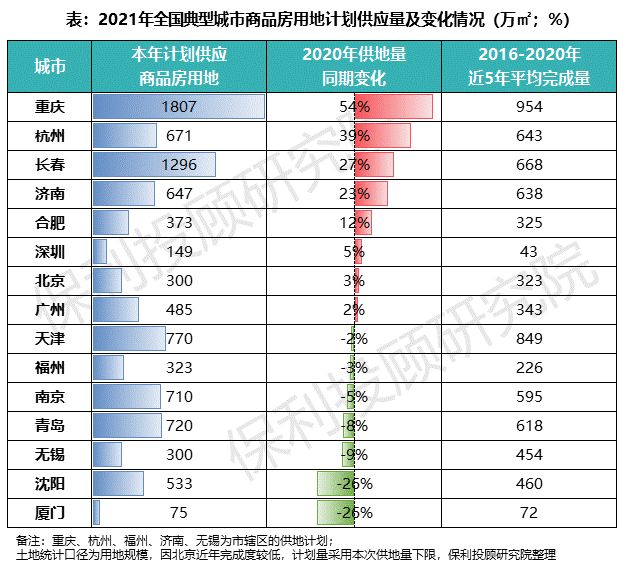
全国多数城市商品房计划供应量较去年呈现上涨,高于近5年平均完成量。其中重庆、杭州、长春和济南较2020年供地量提升明显,涨幅超20%;福州、南京和青岛供地量虽较去年小幅下降,但显著高于近5年来平均水平;
一线城市深圳、北京和广州供应量持平去年,无锡供应量呈现下滑,天津市场去化周期较长,土地供应量较近5年下降明显。
2
多地加大保障性住房的供应
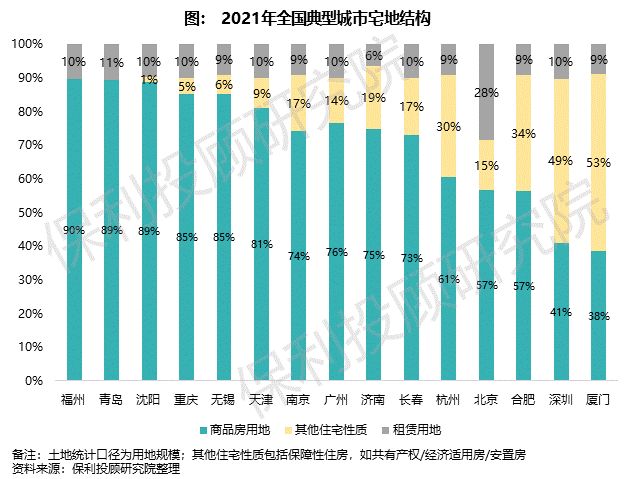
2021年全国典型城市保障性住房占比有所提升,加大对保障性住房的建设力度。
厦门、深圳安置房占比50%左右,商品房占比较小(仅3-4成);多地发布单列租赁用地供应计划,占全年住宅用地9-10%,其中北京最高(占比近30%)。
二、首轮城市土拍特征
1
供应节奏不一,广津积极、深厦保守
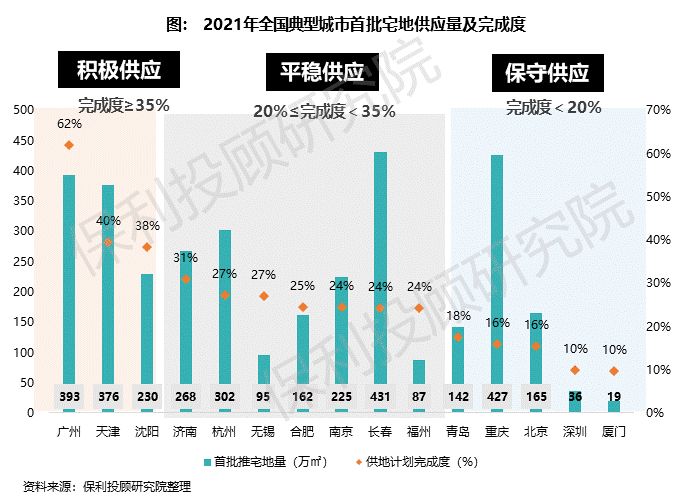
多城全年供地完成度多集中在2-3成,节奏有所不同:
1.供应较为积极。广州首批供应总用地面积超过393万㎡,超全年供应量60%;天津、沈阳供应占比全年总规模近四成;
2.平稳供应。杭州、无锡和福州等多城供应计划完成度位于20%-30%;
3.供应节奏较慢。深圳、厦门供应完成度仅为10%,重庆(16%)、青岛(18%)等城市首批供应意愿较为谨慎,预计下半年将有大量宅地入市。
2
北深杭规则较严,重庆未设地价上限
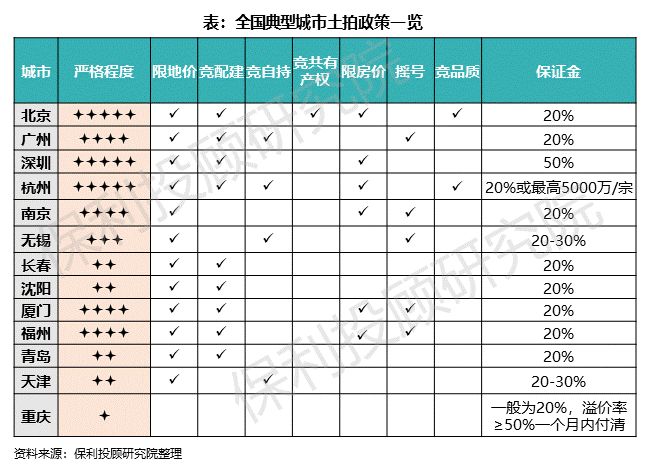
从全国层面来看各城土拍政策严格程度表现差异。其中,北京“竞共有产权”和“竞品质”、深圳保证金高达50%(一般为20%),政策严厉程度较高;
杭州、南京和厦门从土拍端“限房价”、广州、无锡和福州配建/自持触顶后均采用摇号方式确定竞得人,政策严厉程度中等偏上;
重庆未设置地价上限,但土地支付款与溢价率挂钩,整体土拍政策较为宽松。
3
城市间及城市内部热度呈现分化
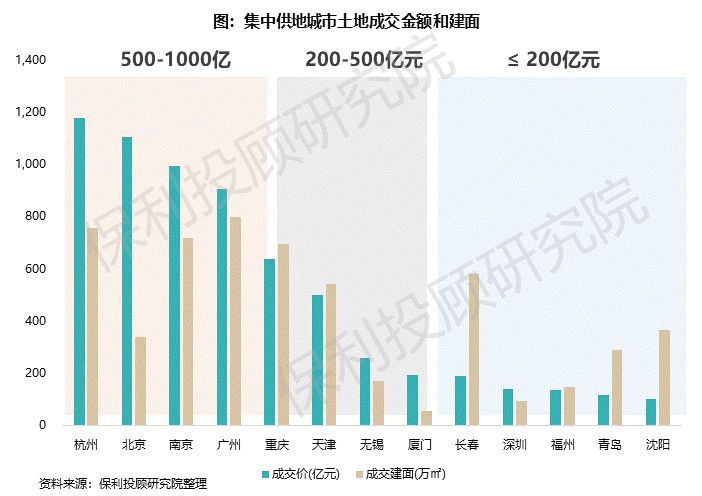
从土地出让金来看,杭州、北京首轮揽金均过千亿,分别以1178亿元、1102亿元出让金规模位居一二,广州揽金超900亿元进入TOP3、重庆紧随在后(635亿元);位于200-500亿元规模有天津、无锡和厦门;其余城市揽金均低于200亿元规模。
从成交结构来看,广州、杭州、青岛和天津近远郊地块较多,北京、重庆、福州和长春成交地块以城区为主。
其中,首轮土地中仅福州在长乐区出让租赁住宅用地,最终为长乐建发以0.39亿元竞得,多地未针对租赁用地进行单独出让。
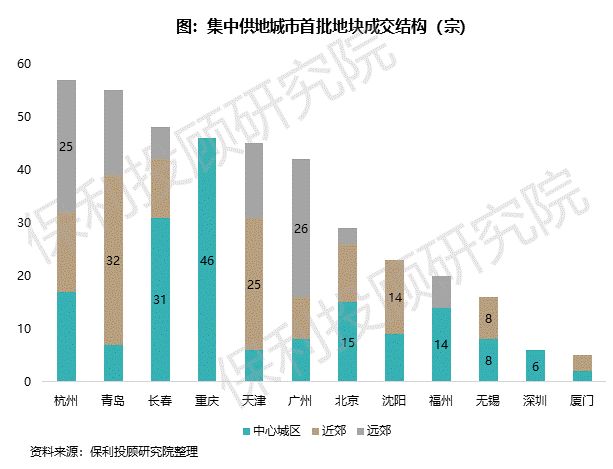
城市间差异化表现,按成交热度进行分梯队排布如下:
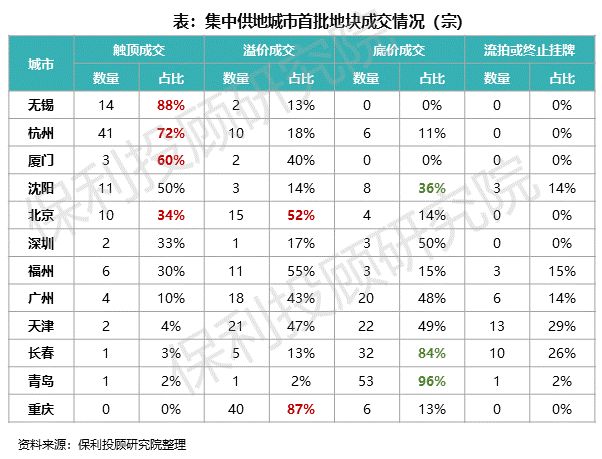
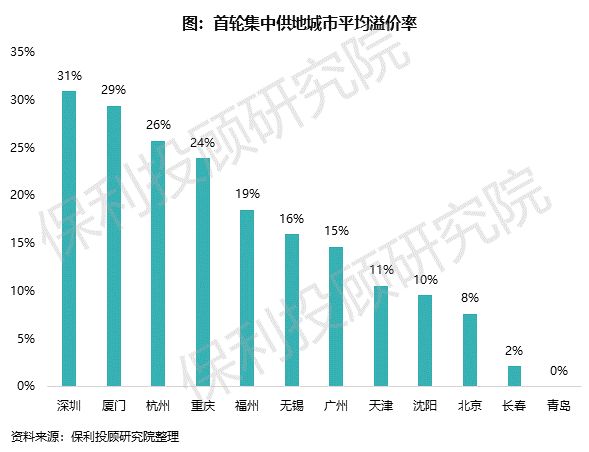
第一梯队-城市热度较高:杭州、重庆、无锡、北京、厦门和深圳。无锡触顶成交地块14宗(占比88%),杭州触顶成交地块达41宗(占比72%),重庆因不限地价,无触顶成交地块,但溢价成交地块占比达87%;厦门、深圳首批土地出让规模较小,热度维持高位;
第二梯队-热度区域分化:福州、广州、天津、青岛。福州、天津中心城区热度高于外围,广州近郊黄埔番禺、远郊南沙竞争激烈,多宗地块溢价率20%以上,青岛仅市北区开平路5号地块触顶成交,溢价率高达65%;
第三梯队-热度整体一般:长春、沈阳整体市场表现平淡。
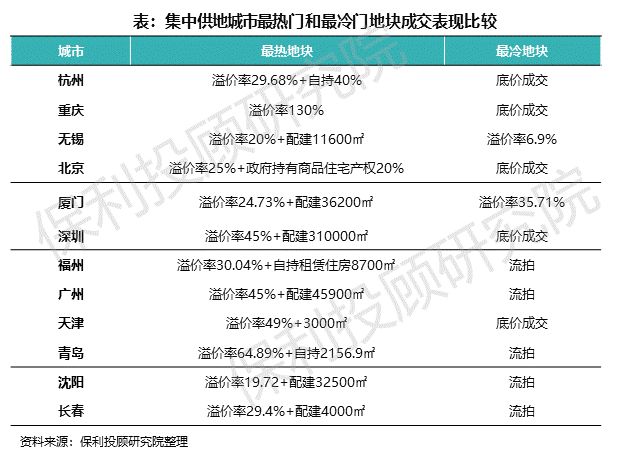
城市内部冷热不均亦表现明显,如广州黄埔、番禺溢价率较高,最高溢价率达45%,从化、花都外围区域溢价率较低,且流拍地块集中于增城区。青岛主城市北区地块溢价高达65%,其余地块均为底价成交。
4
热度高的城市,房企利润严重被压缩
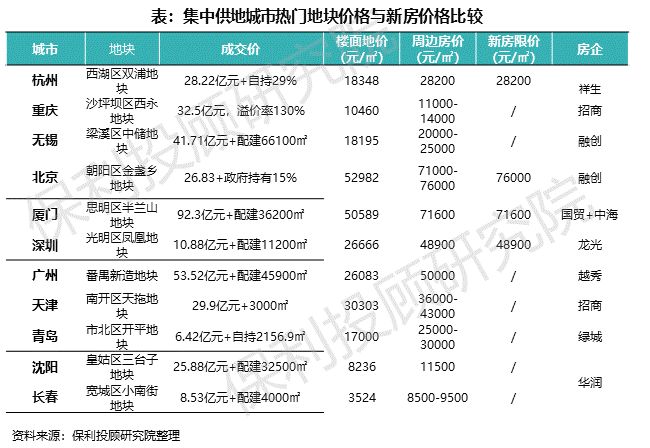
从集中供地城市选取热门地块对比周边房价可以看到,土拍热度较高的城市如北杭夏深,限价力度较为严格,在新房限价下多数项目顶着限价出售,房地价的差值较小。
重庆、无锡虽然没有在土拍端对新房进行限价,但部分地块楼面地价已接近周边在售新房价格,如无锡梁溪中储地块楼面价1.8万元/㎡,周边新房在售均价为2-2.5万元/㎡,房企利润空间备受挑战。
广州、青岛和长春等城市,房地价差相对处于合理区间,且限价力度不严,地块利润空间相对宽松。
三、未来政策取向
1
“控溢价”为土拍调控的重点
首轮整体土拍热度较高,重庆部分地块溢价高达130%,杭州自持比例竞至40%,“控溢价”为未来调控重点,将针对热点城市或土拍力度不强的城市的土拍政策进行加码,如重庆。
2
北京、上海政策或为全国提供范本
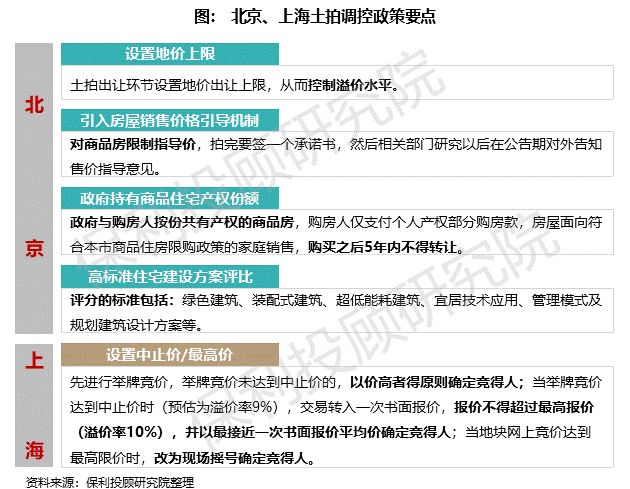
从调控方向来看,北京首轮土拍溢价率控制在个位数,在全国范围内具有示范效应,分区严控溢价率,引入“新型商品共产房”交易和“高标准住宅建设方案评比”,开拓土拍调控的思路,未来或将进一步推广至全国。
上海推出“价均者得”,设置土拍中止价和最高价,并以最接近一次书面报价平均价确定竞得人,有利于控制溢价率水平,平抑土拍市场热度。
四、小结
随着融资端收紧、楼市调控不放松,影响将传导至投资端,首轮土拍房企在经历一个季度的“地荒”,叠加“年度业绩”压力下整体拿地积极,部分城市土拍热度较高,不排除后续将对土拍规则进行加码。
首轮供地为“两集中”试水阶段,地方政策、房企都在探索适应过程中,后期我们将持续关注接下来“两集中”的情况,敬请期待。
 分享文章
 返回列表