
 首页

本期看点
1.8-9月成交跌至新低,外溢客逐步回流,多城热度下滑明显
8月湾区市场淡季下成交低位,9月延续颓势持续走弱,国庆期间营销组合拳下热度环比有所提升。
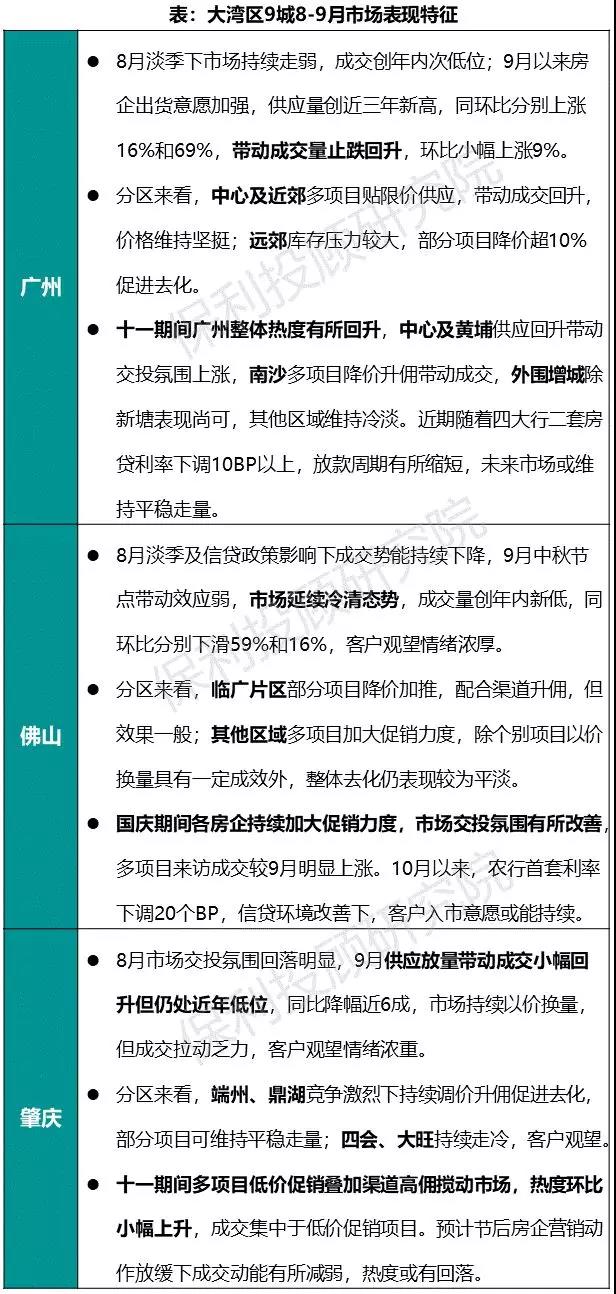
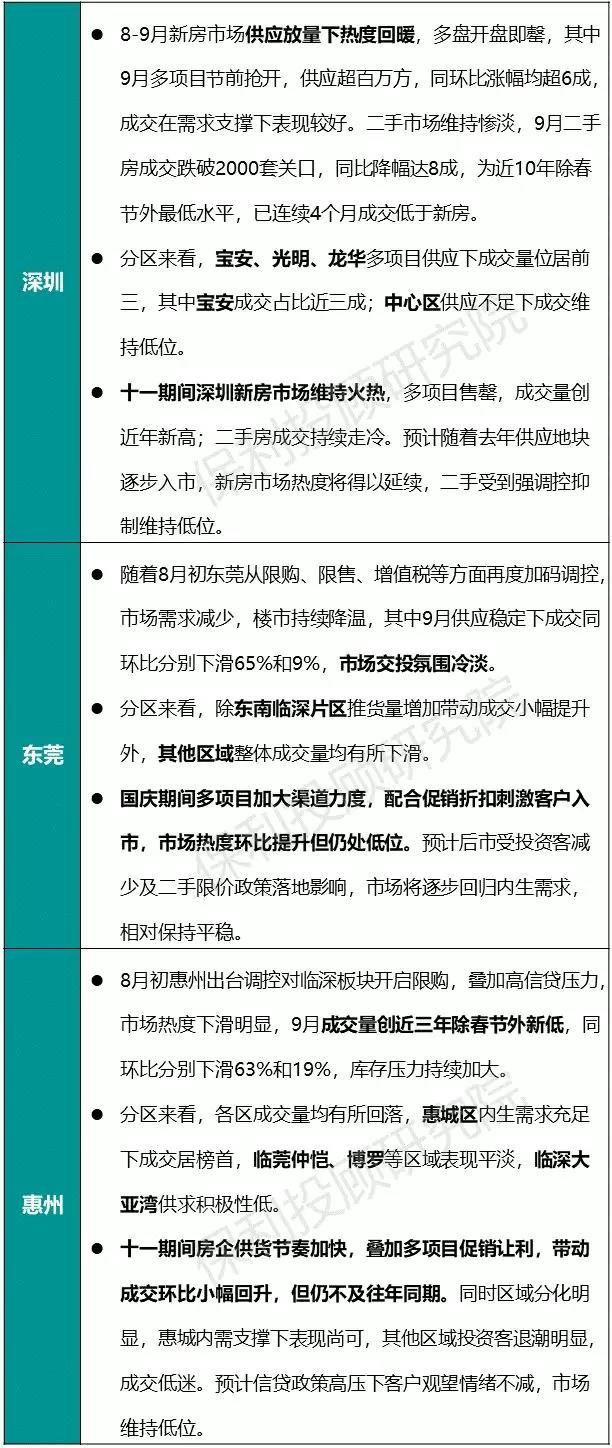
● 特征一,核心城市广深供应带动成交回暖。广州8月房企博弈观望下供应量低位运行,9月中心区及黄埔多项目接受限价入市,带动成交止跌回升;南沙降价升佣促进成交。深圳新房市场供应放量下热度回暖,国庆期间成交量创近年同期新高。
● 特征二,投资客逐步回流,外溢区持续走冷。东莞临深、惠州临深临莞、中山东部、珠海等板块受到投资客回流影响,市场热度明显回落。
● 特征三,内生需求有支撑的区域表现平稳。如东莞主城、惠州惠城、佛山等内生需求强劲的区域。
2.广深集中供地带动成交放量,两城热度分化明显
大湾区9城8月淡季下土地成交处低位,9月受广深两城集中供地带动成交放量,总成交建面899万㎡。其中广州规则限制及利润压缩下二批次集中供地不及预期,48宗挂牌地块中超半数流拍,平均溢价率仅1.5%;深圳地价下探下房企利润可观,土拍热度高企,22宗挂牌地块成交21宗,其中18宗溢价封顶转入竞自持/摇号阶段,自持比例达5-30%。
一、楼市动态
1
全国视角
“金九”旺季不旺,成交延续颓势,国庆市场氛围有所改善。
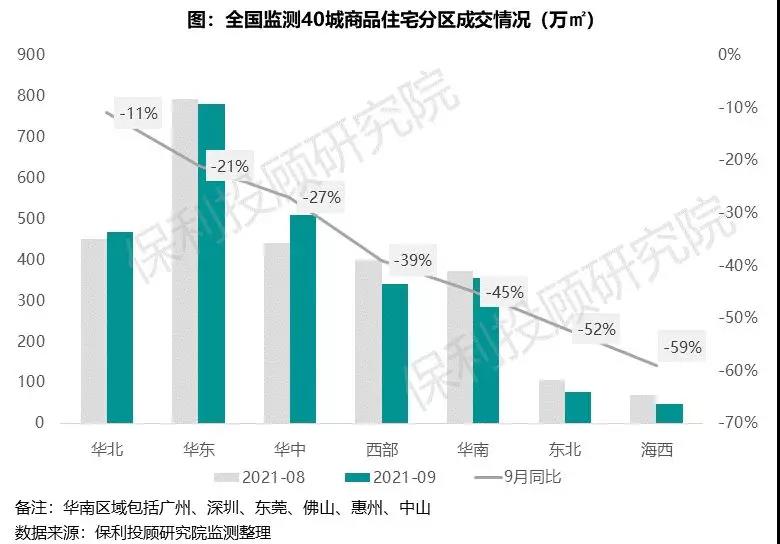
8月重点40城商品住宅成交面积2629万㎡,9月受居民信贷偏紧、市场观望情绪维持等影响,成交延续8月颓势,同环比分别下降30%和2%,约为2018-2020年同期平均水平的8成。国庆期间市场环比有所回暖,但仍处于近年来同期低位。
分区域来看,全国各区域同比普降,其中华南热度下滑明显,降幅超4成,位列第五,仅高于东北和海西。
2
大湾区楼市
大湾区成交
大湾区8-9月成交持续走弱,国庆营销组合拳下交投较活跃。
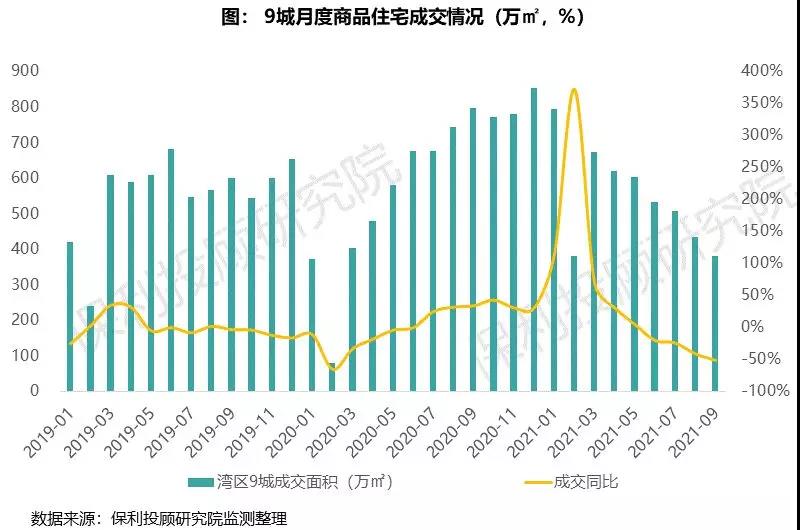
8月淡季下大湾区9城商品住宅市场表现冷淡,9月延续8月态势持续回落,成交量分别为433万㎡和380万㎡,同比均回落超4成,环比连续六月维持下降趋势。十一期间供应放量、营销组合拳下,大湾区整体交投氛围较9月明显提升。预计节点过后市场热度将有所回落,客户或回归观望状态,部分城市信贷存在边际改善空间。
大湾区9城表现
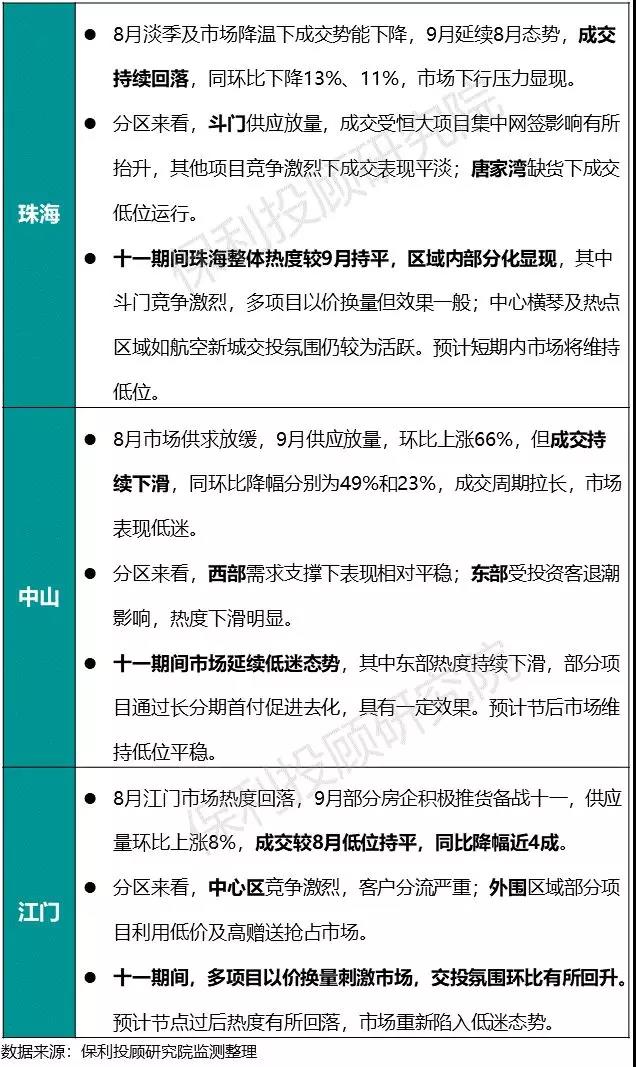
广深供应增加带动成交回暖,投资客退潮下外溢区走弱。
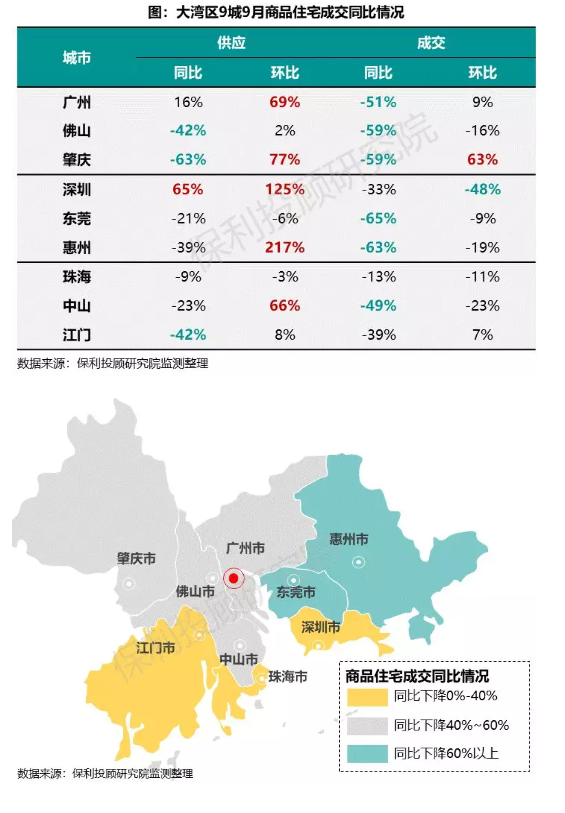
广州8月房企博弈观望下供应量低位运行,9月随房企逐步接受限价入市。中心及近郊多个热盘贴限价加推,带动成交量止跌回升;南沙多项目降价升佣促进成交;外围增城除核心区域外整体表现冷淡。深圳新房市场供应放量下热度回暖,国庆期间成交量创近年同期新高。
东莞受8月初限购、限售、增值税等政策再度加码影响,市场观望情绪浓重、投资客开始逐步退潮,临深板块出货压力增加;主城内生需求支撑强劲,市场表现相对稳定。
惠州8月临深临莞重点片区开启限购,叠加信贷高压下,深莞投资客回流,市场热度持续下滑;中山东部片区等外溢区域受投资客减少影响,市场趋冷。
二、土地动态
1
全国及大湾区成交
● 多城二批次集中供地开启,55城宅地供求提升明显。
随着8月初自然资源部升级土拍要求,多城集中供地延期至9月,8月空窗期下全国土地供求均处低位。9月随着二批次集中供地陆续启动,全国监测55城土地市场宅地供求量环比提升明显,溢价率受土拍新规严控持续下滑,环比降至4%,多城二批次集中供地较首轮降温明显。
● 大湾区土地市场受广深集中出让带动成交放量。
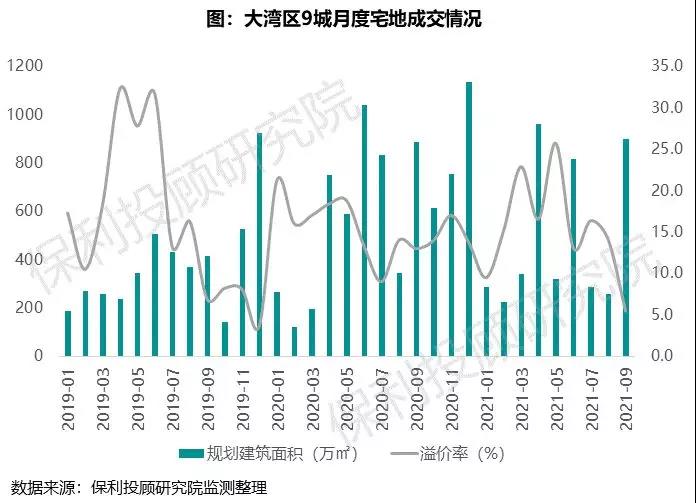
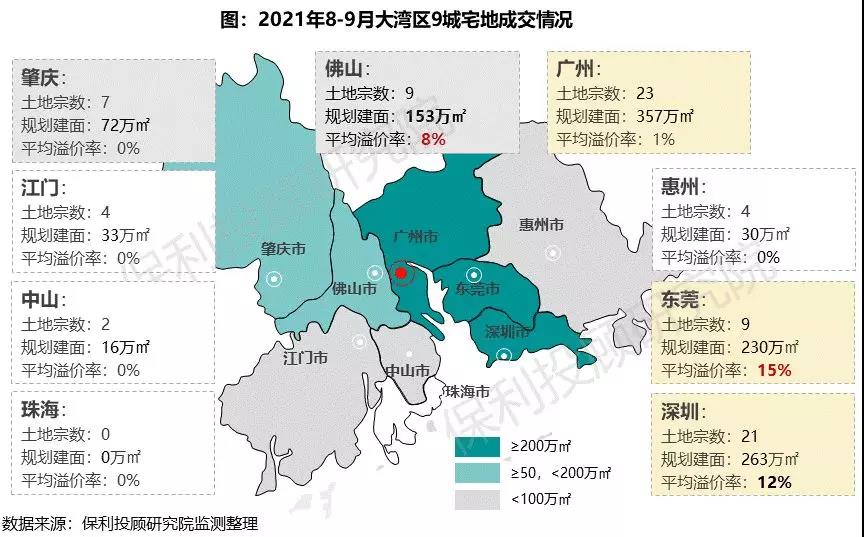
大湾区9城8月成交256万㎡处低位,仅佛山、东莞、惠州、肇庆、江门有宅地成交,除佛山、东莞部分地块外均以底价成交。9月湾区9城宅地总成交899万㎡,广州、深圳成交量分别以357万㎡和263万㎡位居前两位;佛山、东莞紧随其后,成交量超80万㎡。
2
城市表现
广州开启二批次集中供地,土拍规则较首轮取消“竞配建”,调整为“限地价+固定配建+竞自持/摇号”出让模式,溢价率均控制在15%以内,部分地块增加了限房价、限销售对象等要求。土拍新规下,二批次多宗地块苛刻配建条件变相增加房企成本,房企利润率受限下观望情绪加重,进一步导致二批次供地降温。本轮挂牌48宗地块中25宗流拍,总成交建面357.4万㎡,平均溢价率仅1.5%,单个地块参拍房企从首批次的8-30家锐减至2-7家。其中中心区高成本下多地块以底价成交,增城多地块流拍。本轮成交国家队占据绝对主导,其中中海斩获中心区三宗靓地。
深圳较首轮相比,二批次土拍取消了竞配建,调整为“限地价+固定配建+竞自持+摇号”,同时下调地块溢价率及销售限价,保障了房企利润空间。本轮土拍热度高涨,22宗地块中共21宗成交,成交建面263万㎡,其中18宗价格触顶,竞自持比例达5-30%,且首次出现达摇号阶段地块。本次拿地房企超九成为央企、国企,其中中海和保利置业为最大赢家,分获4宗及3宗土地。
东莞8-9月共成交9宗宅地,建面达230万㎡,成交金额222亿元,房企预期维持高涨。其中北京首开以14024元/㎡楼面价摘得东莞首宗双限地块,刷新洪梅镇最高楼面价。
佛山8-9月共成交9宗宅地,建面153万㎡,收金141亿元。其中本地房企锦绣华庭以12389元/㎡摘得南海狮山地块,创狮山楼面价新高;中铁首入佛山,底价摘得高明荷城三洲商住地。
肇庆、江门、惠州、中山土拍市场表现冷淡,8-9月共出让17宗地块、总建面152万㎡,均以底价成交。
3
土拍排行
Top10总价排行榜中,广州包揽4宗,东莞3宗,深圳2宗,佛山1宗。
从总价门槛来看,8-9月TOP10门槛为38.9亿元;其中广州白云新城地块总价高达101.9亿元位居第一,深圳宝安区松岗街道地块及广州广钢新城地块以63.3亿元、63.2亿元分列二三。
从拿地企业看,越秀广州摘得多宗地块,华润、中海、碧桂园、粤海等房企均有所斩获。
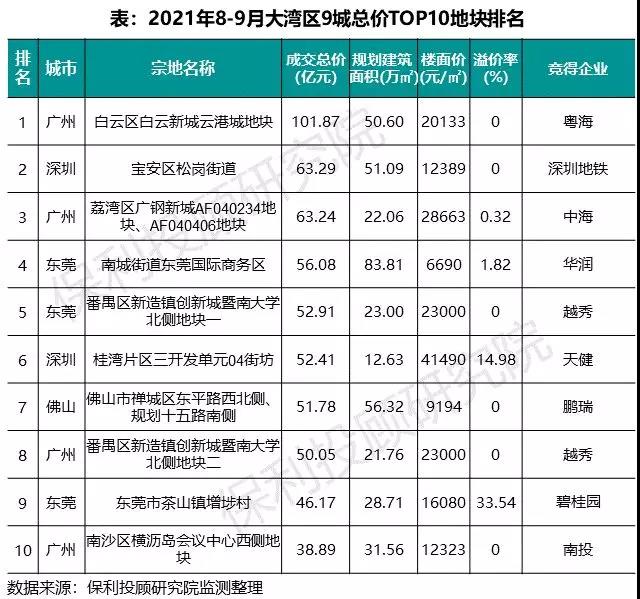
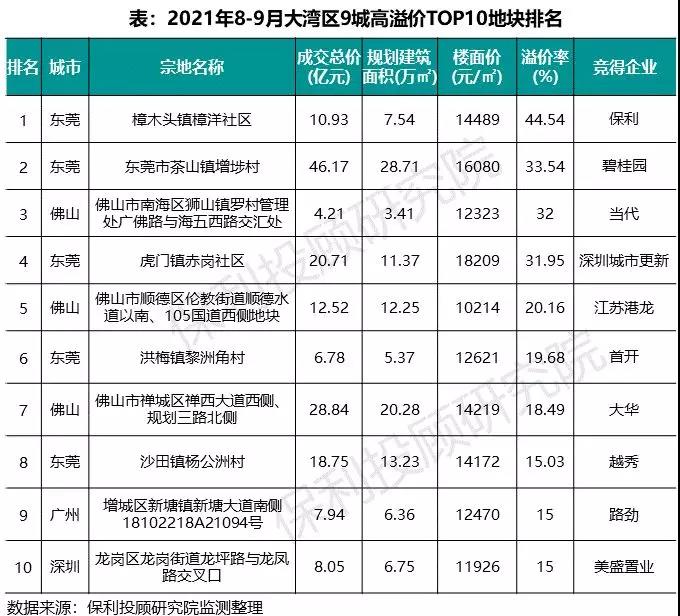
8-9月TOP10溢价率门槛为15%,TOP3的宅地来自东莞佛山。保利以近45%溢价率竞得东莞樟木头镇地块,高居榜首;碧桂园和当代分别以34%和32%溢价率竞得东莞茶山镇及佛山狮山地块。
三、后市研判
(1)市场端:节点过后整体市场热度将有所回落,客户或回归观望状态。广佛信贷边际改善下,客户入市意愿或增强,东莞临深、惠州临深临莞、中山东部等外溢区域受投资客退潮影响持续承压,内生市场需求有支撑的区域表现平稳。
(2)土地端:10月随广深二批次集中供地落幕,市场整体成交量将明显回落,土地供应将主要集中在佛山、东莞、惠州等城。其中东莞将出让7宗地块,包含3宗双限地和首次出让的4宗三限地(限套型、限房价、限销售对象),主要分布于滨海湾及东南临深片区,预计将仍为房企关注重点。
 分享文章
 返回列表